Info Type
View Option
Sort by Keyword
Sort by Category
- ประชาสัมพันธ์
- บริการพิเศษ
- การลดราคา
- ลูกค้าพอใจ
- ของขวัญ
- ครั้งแรก
- สร้างประสบการณ์ฟรี
- การบันเทิง
- ปรับปรุงใหม่ล่าสุด
- กิจกรรมต่างๆ
- ข่าวประชาสัมพันธ์
- บริการแก้ปัญหา
- รับสมัคร
- แนะนำ
- อื่นๆ
Sort by Industry
- ร้านอาหาร / อาหาร
- ของขวัญ / ช็อปปิ้ง
- แฟชั่น / เสื้อผ้า
- งานอดิเรก / การบันเทิง
- ท่องเที่ยว / สันทนาการ
- การคมนาคม / ขนส่ง
- ความเป็นอยู่ / ที่พักอาศัย
- การศึกษา / การฝึกหัด
- งานและพิธีต่างๆ
- ความงาม / สุขภาพ
- โรงพยาบาล / คลีนิค
- หน่วยงานราชการ / สาธารณูปโภค
- เครื่องใช้ไฟฟ้าในบ้าน / คอมพิวเตอร์
- รถยนต์ / มอเตอร์ไซค์
- การเงิน / ประกันภัย
- บริการเฉพาะด้าน
- บริษัท / โรงงาน / อุตสาหกรรม
- สื่อมวลชน / ข่าว
- ศาสนา
- จุดเที่ยวกลางคืน
- องค์กรต่างๆ

Show all from recent
-
- บริการแก้ปัญหา / ความเป็นอยู่ / ที่พักอาศัย
- 2026/08/31 (Mon)

🏡 家探しから住宅ローンまで、日本語でお気軽にご相談ください!
「そろそろ家を買いたいけど、何から始めればいい?」
「自分たちの予算で、どんな家が買える?」
「住宅ローンのことがよく分からない…」
そんな疑問をお持ちの方へ。
不動産エージェントのNana Williams(ウィリアムズ那菜)と、Mortgage Loan OfficerのRiho Malone(マローン里帆)が、物件探し・エリア選びから、住宅ローン、事前承認、資金計画、購入まで、日本語で一緒にサポートします✨
「まだ買うか決めていない」という方も大歓迎です。
初めての住宅購入はもちろん、転職・駐在・移住などで新しい生活を始める方も、まずはお気軽にご相談ください。
理想の住まい探しと、無理のない安心の資金計画。
2人の専門家が、それぞれの視点から皆さまの疑問にお応えします。
「ちょっと聞いてみたい」からでも大丈夫です😊
お気軽にお問い合わせください!日本語でお気軽にご相談ください!
-
- แนะนำ / บริการเฉพาะด้าน
- 2026/08/31 (Mon)

米国進出が頓挫する本当の理由は「専門家が多すぎる」から
▼ 画像 ▼
その撤退、市場のせいじゃない。専門家を分けて発注した瞬間に、もう始まっている。
弁護士、会計士、人材エージェント。3者ともそれぞれ正しい。でも3者の言うことは噛み合わない。誰に従えばいいのか、決められない。
これが、日本企業の米国進出で一番多い「詰まり方」です。市場が悪いわけでも、戦略が間違っているわけでもない。専門家を分けて雇った瞬間に、誰も全体に責任を持たない構造が生まれる。撤退は、その日から静かに始まっています。
私はこれまで複数の進出案件を見てきましたが、躓く会社ほど「優秀な専門家を揃えたのに、なぜか前に進まない」と口を揃えます。今日は、その正体と、抜け出すための具体的な手順を書きます。10分で読めて、明日から動ける内容にしました。
通説のウソ:「各分野で最高の専門家を集めろ」
専門家を分けると、つなぎ目に誰も責任を持たなくなる。
海外進出の指南書はこう言います。「戦略はコンサル、登記は弁護士、税務は会計士、採用はエージェント。それぞれ最高の人を選べ」と。
論理は正しい。でも実務では逆の結果を生みます。
ソフトウェア業界が20年以上かけて出した結論があります。窓口を一本化する最大の価値は「専門性の高さ」じゃない。「翻訳・調整コストの消滅」にある、と。
専門家を分けると、各人は自分の領域では最適解を出します。でも領域と領域の「つなぎ目」には、誰も責任を持たない。弁護士は税務を、会計士は労務を、それぞれ「専門外」として扱う。そのつなぎ目こそが、進出の成否を分ける場所なのに。
反直感的な事実を一つ。日本企業の米国進出が遅れる主因は、専門知識の不足じゃありません。専門家どうしの連携不足──「統一感の欠如」です。あなたに足りないのは、もっと優秀な弁護士じゃない。全員を同じ地図に立たせる「翻訳者」です。
なぜ分けると詰まるのか:3つの分断
情報・時間・責任の3つが、同時に分断される。
①情報の分断
弁護士は「リスク最小化」、会計士は「税負担最適化」、エージェントは「採用成功」を目的に動く。見ている「成功」の定義が違う。3つの前提を一つのテーブルに乗せる作業を、誰もやっていません。
②時間の分断
専門家が分かれていると、論点はピンポン化します。弁護士の案を会計士に確認し、その指摘を弁護士に戻す。1往復に1週間。3往復で1か月。スピード勝負の米国市場で、この遅さは致命的です。
③責任の分断
これが一番こわい。全体を見る人がいないと、「うまくいっていない」と気づくのが遅れます。各専門家は「登記完了」「税務登録完了」と部分の完遂を報告する。部分は全部「順調」。でも事業全体は前に進んでいない。
実際、撤退・中断を決めた理由の1位は「コスト面で継続困難」31.3%。2位「市場性が見込めなかった」23.9%、3位「法制度・認証対応が難しかった」22.4%(DNP出版 実態調査)。どれも、早く全体を俯瞰していれば見えた兆候です。分断体制では、誰のレーダーにも映りません。
2025年の現実:ハードルは上がった。でも稼げる
市場の魅力は健在。勝敗を分けるのは実行力。
数字を直視します。
日本企業の海外進出率は18.3%。コロナ禍前から6ポイント低下(帝国データバンク、2025年11月)。日本原産品への相互関税は15%に決定。駐在員を送るH-1Bビザには、2025年9月以降10万ドルの追加手数料(Fragomen)。参入コストは明確に上がりました。
それでも、米国で稼げないわけじゃない。2025年に黒字を見込む在米日系企業は66.5%、在カナダは80.5%で2000年以来最高(ジェトロ北米編、2025年)。
構図はシンプルです。市場の魅力は健在。でも参入の難易度とコストが上がった。この環境で勝つのは、優秀な専門家を一番多く集めた企業じゃない。集めた専門家を一つの意思決定に束ねきれる企業です。
「見えないコスト」を金額にすると、判断が変わる
重いのは専門家報酬じゃない。水面下の調整・遅延・撤退遅れのコスト。
米国法人設立の専門家費用そのものは、相場で3,000〜10,000ドル(Digima、Stripe)。実は大きな金額じゃありません。見積書を見比べて「高い・安い」を議論しても、本質を外しています。
本当に重いのは、目に見えないコストのほうです。
第一に、経営層の時間。分断型では、専門家どうしの会話が全部あなたを経由します。論点の往復1回で、確認・電話・社内説明に2〜3時間。週2〜3往復が9か月続けば、累計で数百時間。役員の時給で換算すれば、数百万円分の経営資源が「翻訳作業」に溶けます。
第二に、意思決定の遅れ。論点1往復で約1週間。3〜4往復で1か月が消える。米国市場のこの1か月は、初期顧客・好条件の人材・オフィスを競合に奪われる時間です。
第三に、撤退判断の遅れ。全体が見えないと、異変への気づきが遅れる。半年早く縮小・撤退を決められていれば、固定費の半年分を回収できたかもしれない。撤退理由1位が「コスト面で継続困難」であることを思えば、この遅れこそ最大の出血源です。
可視化された報酬は氷山の一角。水面下のコストが本体です。一気通貫の価値は、ここを消すことにあります。
巨人の教訓:ソフトバンクと楽天、そしてトヨタ
躓きはいつも「戦略の先」、実行のつなぎ目で起きる。
ソフトバンク × Sprint。 2013年、約200億ドル超でSprintを買収。戦略の絵は正しかった。でも規制と統合の壁で実行が崩れ、シェア4位に転落、約4兆円の負債を抱えた。孫正義氏は「買わなきゃ良かった」と公言。最終的にSprintは2019年、T-Mobileに約2兆9000億円で引き取られました。
楽天 × Ebates。 2014年、約10億ドルで買収。会員250万人の良い買い物だった。でも2020年に米国EC市場から撤退。買収後の統合(PMI)で、ブランドと人材が抜けた。
トヨタ。 逆に勝った例。1996年に北米統括会社を設立し、生産・調達・人事・現地経営を一つに束ねた。現地子会社のトップには現地人材を登用。「分断の逆」をやり切ったから勝てた。
M&A研究の結論もこれを裏づけます。統合失敗の主因は「戦略の不適合」ではなく「実行の破綻」。KPMGによればM&Aの約83%が株主リターン向上に失敗(PMIStack、2026)。問題はいつも、実行のつなぎ目で起きています。
NG vs 推奨:あなたの進出はどっち?
▼ 画像 ▼
自己診断チェックリスト
3つ以上当てはまったら、あなたの進出は「分断型」のリスクゾーンです。
戦略・法務・税務・労務・PMIを別々の会社に発注している
全体を統合した「一枚の進捗図」が存在しない
専門家どうしが直接会話したことがほぼない(全部あなた経由)
「この論点は誰に聞けば」と迷うことが月に数回ある
自分が「調整に費やした時間」を計算したことがない
進出が順調かを領域横断で判断する定例の場がない
撤退・縮小の基準を進出前に決めていない
当てはまった項目は、そのまま「束ねる役割の空白」を指しています。コストの問題じゃない。構造の問題です。
明日からの4手
全体責任者を一人決める。 社内でも外部でもいい。空白にしないこと。
一枚の進捗図をつくる。 5領域を同じシートに並べる。つなぎ目のリスクが見えるようになる。
専門家どうしを直接つなぐ。 あなた経由のピンポンをやめる。速度が数倍になる。
撤退・縮小の基準を進出前に決める。 熱が入る前に文書化する。
この4手は、専門家を増やさずに体制を変える最小の手数です。
さいごに
米国は2025年も稼げる市場です。在米日系企業の66.5%が黒字を見込む。でも参入コストとリスクは上がった。生き残るのは、専門家を一番多く集めた企業じゃない。一つの意思決定に束ねきれる企業です。
発注先を増やす前に、まず決めること。「この進出全体に責任を持つのは誰か」。その一点が、3年後に黒字側に立つか、撤退側に回るかを分けます。
分断は、静かに始まる。だから、束ねる意思決定を、いちばん最初に置いてください。専門家を増やすのは、その後でいい。
この記事が、あなたの会社の「次の一手」を考えるきっかけになればうれしいです。
米国進出体制の「分断リスク」を個別に診断したい方は、専門家への無料相談を活用してください。自社がどの象限にいるかを知ることが、最初の一手になります。
数値は帝国データバンク(2025年)、ジェトロ北米編(2025年)、日経ビジネス、各社公開情報に基づく。
Cross-Border Specialists |HGMI
Horizon Global Management & Integration(HGMI)は、日本企業の米国進出・
www.horizongmi.com
━━━━━━━━━━━━━━━━
元記事(Note.com): https://note.com/masa_us_biz/n/n675ce29a6ca8 -
- กิจกรรมต่างๆ / องค์กรต่างๆ
- 2026/08/31 (Mon)

🎉 ダラス日本人会 秋祭り2026 🎉
📅 日程:10月4日(日)
🕒 時間:10:00am-3:00pm
📍 場所:日本人会事務局ビル 北側駐車場 4101 McEwen Rd, Dallas TX 75244
ブース出店者、ボランティア大募集!
🎈 入場無料!
🌧️ 雨天決行!
🆓 Free admission | Not affected by weather
✨ イベント内容 ✨
- ラッフル(抽選会)🎟️
- エキサイティングなパフォーマンス🎤
- 美味しいフード🍣🍜
- 楽しいゲーム🎯
👐 どなたでも参加可能!
All welcome!
📧 お問い合わせ・申し込み:
メール: djaakimatsuri2024@gmail.com
ブース出店:https://godja.org/usefulinfo/djanews/2026%e5%b9%b4%e5%ba%a6%e3%83%80%e3%83%a9%e3%82%b9%e6%97%a5%e6%9c%ac%e4%ba%ba%e4%bc%9a%e3%80%80%e7%a7%8b%e7%a5%ad%e3%82%8a%e3%80%8010-4%ef%bc%88%e6%97%a5%ef%bc%89%e3%83%96%e3%83%bc%e3%82%b9%e5%87%ba/
ボランティア募集:https://godja.org/usefulinfo/10-4%ef%bc%88%e6%97%a5%ef%bc%89%e9%96%8b%e5%82%ac%e3%80%80%e7%a7%8b%e7%a5%ad%e3%82%8a%e3%80%80%e3%83%9c%e3%83%a9%e3%83%b3%e3%83%86%e3%82%a3%e3%82%a2%e5%a4%a7%e5%8b%9f%e9%9b%86%ef%bc%81/
皆さまのご参加をお待ちしております!🎊 ダラス日本人会
- 4101 McEwen Rd Ste 245, Dallas, Texas, 75244 US
- +1 (972) 458-0478
-
- กิจกรรมต่างๆ / ร้านอาหาร / อาหาร
- 2026/08/28 (Fri)

「Mr. Sushi」|🎉 ダラス日本人会 秋祭り2026に出店します! 🎉
ダラスで41年続く老舗日本食「Mr. Sushi」が、今年の秋祭りに出店決定!当日はお店を飛び出し、皆さんに美味しい屋台グルメをお届けします🔥
目玉商品は、旨味がギュッと詰まった「熟成牛タンカレー」と、ジューシーな「牛丼」!さらに、香ばしい香りが食欲をそそる「肉串焼き(カルビ・ハラミなど)」、お祭りの定番「焼きそば」をご用意しています。キンキンに冷えた「ノンアルコールビール」もありますよ🍻
📅 日程:10月4日(日)
🕒 時間:10:00am-3:00pm
📍 場所:日本人会事務局ビル 北側駐車場(4101 McEwen Rd, Dallas TX 75244)
入場無料で雨天決行!ステージパフォーマンスや抽選会なども楽しめる盛りだくさんのイベントです。
ご家族やご友人をお誘い合わせの上、ぜひMr. Sushiのブースへ遊びに来てくださいね!お待ちしております✨ -
- แนะนำ / บริการเฉพาะด้าน
- 2026/08/28 (Fri)

尾崎会計事務所 YouTubeチャンネルのご紹介
アメリカ在住の日本人の方へ。
確定申告、税金、会社設立などのお悩みはありませんか?
尾崎会計事務所のYouTubeでは、
アメリカの税金や会計の情報を 日本語でわかりやすく解説しています。
✔ 確定申告・税務相談
✔ 法人決算・ペイロール(給料計算)
✔ 会社設立サポート
✔ 日本企業のアメリカ進出支援
駐在員の方、レストランオーナー様、会社経営者の方もぜひご相談ください。
日本語・英語対応。
マイアミにオフィスがありますが、全米どこからでも対応可能です。
ぜひYouTubeチャンネルをご覧ください! -
- ลูกค้าพอใจ / ร้านอาหาร / อาหาร
- 2026/08/28 (Fri)

ダラスで41年愛される老舗の味!「Mr. Sushi」公式インスタグラム🍣
ダラスで創業41年を迎える老舗日本食「Mr. Sushi」のInstagramアカウントです!
豊洲直送の新鮮なお魚が味わえる本格寿司や、メニューにないリクエストにもお応えする豊富な日本料理の数々、シャリシャリ食感が楽しい名物「白鶴の生酒」など、お店の最新情報を写真や動画で日々発信中!
お得な日替わりランチや季節のオススメメニュー、アットホームな店内の雰囲気をいち早くお届けします。
「ダラスで美味しい和食が食べたい!」という方は、ぜひフォローして最新情報をチェックしてくださいね✨
👇 今すぐアカウントをフォロー! -
- กิจกรรมต่างๆ / องค์กรต่างๆ
- 2026/08/28 (Fri)
🎉 ダラス日本人会 秋祭り2026 🎉
📅 日程:10月4日(日)
🕒 時間:10:00am-3:00pm
📍 場所:日本人会事務局ビル 北側駐車場 4101 McEwen Rd, Dallas TX 75244
ブース出店者、ボランティア大募集!
🎈 入場無料!
🌧️ 雨天決行!
🆓 Free admission | Not affected by weather
✨ イベント内容 ✨
- ラッフル(抽選会)🎟️
- エキサイティングなパフォーマンス🎤
- 美味しいフード🍣🍜
- 楽しいゲーム🎯
👐 どなたでも参加可能!
All welcome!
📧 お問い合わせ・申し込み:
メール: djaakimatsuri2024@gmail.com
ブース出店:https://godja.org/usefulinfo/djanews/2026%e5%b9%b4%e5%ba%a6%e3%83%80%e3%83%a9%e3%82%b9%e6%97%a5%e6%9c%ac%e4%ba%ba%e4%bc%9a%e3%80%80%e7%a7%8b%e7%a5%ad%e3%82%8a%e3%80%8010-4%ef%bc%88%e6%97%a5%ef%bc%89%e3%83%96%e3%83%bc%e3%82%b9%e5%87%ba/
ボランティア募集:https://godja.org/usefulinfo/10-4%ef%bc%88%e6%97%a5%ef%bc%89%e9%96%8b%e5%82%ac%e3%80%80%e7%a7%8b%e7%a5%ad%e3%82%8a%e3%80%80%e3%83%9c%e3%83%a9%e3%83%b3%e3%83%86%e3%82%a3%e3%82%a2%e5%a4%a7%e5%8b%9f%e9%9b%86%ef%bc%81/
皆さまのご参加をお待ちしております!🎊- ダラス日本人会
- 4101 McEwen Rd Ste 245, Dallas, Texas, 75244 US
- +1 (972) 458-0478
-
- แนะนำ / บริการเฉพาะด้าน
- 2026/08/28 (Fri)

駐在員を5人送っても、グローバル人材が1人も育たない理由
▼ 画像 ▼
「3年で5人、優秀な人間を海外に送った。1億円以上かけた。なのに、いまグローバルで戦える経営人材が社内に何人いる?」
ある企業のCFOが漏らしたこの言葉に、答えられる日本企業は驚くほど少ない。送った人材は、なぜか手元に残らない。育てたはずの人材は、なぜか辞めていく。
これは特殊な失敗ではありません。いま多くの日本企業で、同時多発的に起きている構造的な問題です。この記事では、その「漏れ」の正体を数字で解剖します。
① 問題は「英語力」ではない、という不都合な真実
キーメッセージ:語学はグローバル経営の入場券にすぎない。試合に勝てるかは別の能力で決まる。
グローバル人材と聞いて、まず英語研修を思い浮かべる。ここに最初の誤診があります。
確かに数字は厳しい。EF EPI英語能力指数2024年版で、日本は116か国中92位。前年の87位からさらに落ち、過去最低を更新しました。韓国・中国・フィリピン・ベトナムといった近隣諸国すべてに後れを取っています。
でも、考えてみてください。楽天は2010年に英語公用語化を宣言し、社内の外国人比率を2%から20%超へ引き上げました。語学の壁は確かに下がった。それでも「現地に経営を任せきれるか」という問いは、語学とはまったく別の次元で残り続けています。
英語ができることと、海外で事業を任せられることは、別の能力。ここを混同したまま研修予算を増やしても、的を外し続けます。
② 実は、日本企業は「世界一、現地化が遅れた多国籍企業」
キーメッセージ:商品も製造も現地化したのに、「人材の現地化」だけが何十年も足踏みしている。
衝撃的なデータがあります。
日系企業の海外拠点における日本人社長の比率は75%超。一方、欧米のグローバル企業では50%未満です。
つまり欧米企業は、海外拠点のトップの半分以上を現地人材に任せている。日本企業は4分の3を日本人が握ったまま。
なぜこれが問題なのか。日本企業の海外子会社4,662社を分析した研究によれば、先進国では現地化が進むほど子会社の業績は上がります。とくに有能な現地経営人材がいる市場ほど、効果は大きい。
米国のように優秀な現地人材が豊富な市場でこそ、現地化は業績を押し上げる。にもかかわらず、日本企業はそこで日本人駐在員を送り続けている。最もリターンが大きい市場で、最も現地化をしていない。これが日本企業の構造的なねじれです。
なぜ現地人を登用できないのか。本社が権限を手放さないからです。現地に裁量がなく、すべて本社にお伺いを立てる。スピードが落ち、優秀な現地人材は「ここでは出世できない」と去っていく。「ガラスの天井」は女性やマイノリティだけの問題ではありません。日本企業の海外拠点では、現地人材全員の頭上にそれがあります。
③ 駐在員1人に年間1,000万円。それでも水は漏れていく
キーメッセージ:高額投資が「2か所の穴があいたバケツ」に注がれている。
海外駐在員1人にかかる費用は、給与・手当・福利厚生を合わせて年間1,000万円超。住宅手当だけで年間300〜1,200万円。子どもがいればインターナショナルスクールの学費が1人年間100〜200万円。
5人送れば年間5,000万円超、3年で1.5億円。冒頭のCFOの嘆きは、誇張ではなく算数です。
問題は、この投資が「漏れバケツ」に注がれていること。漏れは2か所あります。
第一の漏れ=失敗。 海外赴任の失敗率は過去40年間40〜50%で高止まり。KPMGの2024年の分析では、失敗赴任1件あたりのコストは約125万USドル(約1.9億円)。途中帰任は9割の企業で発生しています。
第二の漏れ=帰任後の流出。 これがより深刻です。海外駐在から帰国後2年以内に転職する人は4人に1人。定年までに見れば約30%が離職・転職しています。
苦労して育てたグローバル人材が、最も価値を発揮できるタイミングで社外へ出ていく。注いでも注いでも、底と側面から水が抜ける。これが実態です。
④ なぜ漏れるのか——「やりがちなNG」vs「推奨アプローチ」
キーメッセージ:漏れには明確な理由がある。感情論ではなく構造で説明できる。
漏れの正体を、よくある対応と推奨アプローチの対比で整理します。
▼ 画像 ▼
特に効くのは、いちばん下の2つ。海外で損益責任を持った人材を、国内の権限なき中間管理職に戻すのは、最も高くつく愚策です。
なぜこんなことが起きるのか。根は1つです。日本企業は「人材を育てること」と「育てた人材を活かすこと」を、別々の部署・別々の論理で動かしている。育成は研修部門が、配置は事業部の都合が、帰任は人事異動の慣習が決める。連動していない。
欧米のグローバル企業は、この2つを「タレントマネジメント」という1本の線でつなぎます。誰を、どこで育て、その後どこで使うか——入口から出口までを1つの設計図で管理する。日本企業に欠けているのは、語学力でも研修プログラムでもなく、この「一本の線」なのです。
⑥ 「送り続ける」モデルは、もう数学的に破綻している
キーメッセージ:送れる人材は減る。任せる事業は増える。この交差点でモデルは壊れる。
なぜ今、この問題が待ったなしなのか。背景に、避けようのない構造変化があります。
日本人駐在員に依存した経営モデルは、少子高齢化によって「このまま人材を海外に送り続けるのは難しい」段階に入っています。海外に送れる中堅人材の母数そのものが、今後10年で確実に縮む。
一方で、海外売上比率は上がり続けています。主要12社の2025年3月期の海外売上比率は、トヨタの83.9%から伊藤忠の23.6%まで幅があるものの、いずれも事業の生命線が海外にあることを示しています。
送る人材は減る。任せる事業は増える。この交差点で、駐在員依存モデルは数学的に破綻します。だからこそ「送る」から「現地に任せる設計」への転換が、選択肢ではなく必然になるのです。
世界の潮流も変わりました。Mercerのグローバル人材動向調査2024-2025では、「マネジャーのスキル向上」が調査開始以来初めて、全16業界・17地域すべてでHRの最優先課題に浮上。世界中の企業が「マネジャーの質」に投資の照準を合わせ始めています。日本企業がいまだ「英語ができる人」を探している間に、競合は「マネジメントができる人」を作り始めている。探しているものが、そもそも違うのです。
⑤ 30秒でできる自己診断チェックリスト
キーメッセージ:「いいえ」が3つ以上あれば、あなたの会社のバケツは確実に漏れている。
赴任前に「現地での役割」と「裁量範囲」を文書で合意しているか
過去3年で途中帰任・早期帰任が発生していないか
海外拠点のトップまたはNo.2に現地人材を登用している拠点があるか
帰任者の配置を、輪番制ではなく経験を基準に本人と協議しているか
海外赴任経験者の離職が「想定内」の水準に収まっているか
本社と現地の意思決定権限の配分を文書で定義しているか
グローバル人材育成のROIを定量・定性で追跡しているか
「グローバル人材とは何か」を経営層・人事・現場で定義が一致しているか
最後の項目が特に重い。「グローバル人材とは何か、何のために必要か」の認識が、社内でバラバラな企業が驚くほど多い。定義が違えば、育成は的を外します。
⑦ 結論——「水を足す」より「穴を塞ぐ」
キーメッセージ:新しく人を送って育てるより、すでに育った人を逃さないほうが、ROIは圧倒的に高い。
簡単な試算をします。米国子会社に3年で5人派遣、総額1.8億円。うち2人が帰任後に離職。失われる損失は控えめでも1億円規模。
ここで帰任者の離職を2人から0.5人に抑える施策を打つ。コストは制度設計と運用の人件費が中心で数百万円。戻ってくる価値は7,000万円超。ROIは二桁倍になりえます。
漏れバケツに水を足してはいけない。まず穴を塞ぐ。この順番を間違えなければ、同じ予算で結果が変わります。
駐在員の数を誇るのではなく、漏れを塞いだ設計を持つ。発想を変えた企業だけが、人口減という逆風の中でも、海外で勝ち残ります。
あなたの会社のバケツは、いま、どの穴から水が漏れているでしょうか。それを特定する30分が、次の1億円を守ります。
海外人材の「漏れ」を自社で診断したい経営層・人事責任者の方は、専門家による初回診断の活用をご検討ください。送る人材を増やす前に、まず漏れを可視化することから始めるのが、最も投資対効果の高い一手です。
Cross-Border Specialists |HGMI
Horizon Global Management & Integration(HGMI)は、日本企業の米国進出・
www.horizongmi.com
━━━━━━━━━━━━━━━━
元記事(Note.com): https://note.com/masa_us_biz/n/nae790f7d9ca3 -
- ลูกค้าพอใจ / ร้านอาหาร / อาหาร
- 2026/08/27 (Thu)

60日間、じっくり熟成。 想像以上のやわらかさと旨味に、私たちも驚きました。
Mr. Sushi Japanese Restaurantから、特別な一皿のご紹介です。
厳選されたビーフを、真空状態で60日間熟成させた「ウェットエージングビーフ」が、ついにお目見え。
低温でじっくり寝かせることで、余分な水分を逃がさず、旨味と柔らかさを極限まで引き出しました。
和の技術で仕上げた、Mr. Sushiならではの逸品です。
「まさかここまで美味しくなるとは…」
—— 試食したスタッフ全員が驚いた、自信作です。
寿司屋の枠を超えた本気の肉料理、ぜひあなたの舌でお確かめください。
Mr. Sushi Japanese Restaurantが本気で仕上げた、
「寿司屋の域を超えた肉料理」を、ぜひお試しください。
ご来店お待ちしております。 -
- บริการพิเศษ / ร้านอาหาร / อาหาร
- 2026/08/27 (Thu)

【新鮮なお魚あります🐟】Mr. Sushi Japanese Restaurantへお越し下さい♪
地元の人も日本人も通う居心地の良いお店です。
日本人シェフによる本格的なお寿司がリーズナブルに味わえるお店です!
・・・・・・・・・・・・・・・・・・・・・・・・・・・・
お魚は全て日本の豊洲から直送!!「安心」「安全」なお魚です。
日本の季節にあったお魚が週6で入ってくるので、季節毎の新鮮なお魚をお楽しみ頂けます。
ご家族・ご友人と気軽に楽しめる寿司&料理を提供しています。
大切な方との時間をどうぞお過ごしください!
・・・・・・・・・・・・・・・・・・・・・・・・・・・・
\ こんなおススメもあり!! /
◆当店には自慢のバー席もございます◆
ディナーでお寿司をお召し上がりの後は、バー席でお酒もどうぞお楽しみください♪
・・・・・・・・・・・・・・・・・・・・・・・・・・・・
店内は広く大勢でのご予約などもございましたらまずはお気軽にご連絡ください。
お電話:(972) 385-0168 -
- ลูกค้าพอใจ / ร้านอาหาร / อาหาร
- 2026/08/27 (Thu)

限定スペシャル じっくり熟成、うなぎの旨味を引き出す1〜2週間
やさしい口どけと、ふくよかな旨味に、思わず驚きます。
Mr. Sushi Japanese Restaurantが贈る、夏限定スペシャルのご紹介です。
厳選したうなぎを短期間、低温でじっくり熟成。
余分な水分を逃さず、旨味をぎゅっと凝縮しました。
軽やかでありながら、香ばしさとコクが奥深く広がるのが特徴です。
江戸前の技術と熟成の知恵を活かした、Mr. Sushiならではの逸品。
「こんなにとろけて、旨味が濃くなるとは…」
—味わったスタッフ全員が驚いた自信作です。
夏の舌触り、夏の旨味。
ぜひあなたの舌で、鮮度と熟成の絶妙なバランスをご堪能ください。 -
- ลูกค้าพอใจ / ร้านอาหาร / อาหาร
- 2026/08/27 (Thu)

じっくり熟成、魚の旨味を引き出す1〜2週間
やさしい口どけと、ふくよかな旨味に、思わず驚きます。
Mr. Sushi Japanese Restaurantが贈る、特別な一貫のご紹介です。
厳選した魚を短期間、低温でじっくり熟成。
余分な水分を逃さず、旨味をぎゅっと凝縮しました。
軽やかでありながら、奥深い味わいが特徴です。
江戸前の技術と熟成の知恵を活かした、Mr. Sushiならではの逸品。
「こんなに柔らかく、旨味が濃くなるとは…」
—— 味わったスタッフ全員が驚いた自信作です。
寿司屋の枠を超えた、魚の新しい体験。
ぜひあなたの舌で、鮮度と熟成の絶妙なバランスをご堪能ください。 -
- แนะนำ / บริการเฉพาะด้าน
- 2026/08/27 (Thu)

米国子会社を「現地に任せていた」会社が、ある日138億円を失う理由
▼ 画像 ▼
四半期決算。数字が合わない。問い合わせた現地のベテラン経理は「来週説明します」と言ったきり、出社しなくなった。気づけば、不正は3年前から続いていた——。
これは特殊な悲劇ではない。日本企業の海外子会社で、いま静かに増えている光景だ。そして、この記事で伝えたいのはたった一つ。「ガバナンス強化」と言いながら、多くの会社が逆効果のことをやっている、という事実だ。
衝撃の事実:海外子会社の会計不正は、1年で2.7倍に増えた
これは「他社の話」ではない。件数が静かに跳ね上がっている。
2024年度、日本の上場企業の海外子会社で発覚した会計不正は8件。前年度の3件から、わずか1年で2.7倍に膨らんだ(日本経済新聞, 2024)。この数字の怖さは、増えたこと自体よりも「発覚した数」である点にある。発覚しているのは氷山の一角であり、水面下ではもっと多くの不正が、まだ見つからないまま進行している可能性が高い。
象徴的なのが三菱商事のケースだ。同社は中国子会社の銅不正取引で138億円の損失を計上した。関与した現地トレーダーは重大な背任で懲戒解雇され、刑事告訴。会社は現地での金属取引そのものを停止し、現地法人の閉鎖まで検討した(日本経済新聞, 2024)。
ここで立ち止まって考えてほしい。日本を代表する総合商社、世界最高水準の管理体制を持つはずの企業ですら、現地担当者一人の暴走を止められなかった。つまりこれは、リソースの問題ではなく、構造の問題だということだ。「うちは大丈夫」と思っている中堅・スタートアップ企業ほど、むしろ危ない。なぜなら、構造の穴は会社の規模に関係なく、同じ形で空いているからだ。
さらに、買収(M&A)を通じてリスクを「買ってしまう」ケースも見逃せない。ある日本の大手金融グループは、買収したベトナムの金融子会社で、買収前の時点での不適切な会計処理が後から判明したと開示した(日本経済新聞, 2024)。教訓はシンプルだ。買収の瞬間に、リスクも一緒に引き継がれる。 デューデリジェンスで見抜けなかった会計の問題は、買った瞬間からあなたの会社の問題になる。米国でのM&Aを考えるなら、「買うかどうか」と同じ重さで「買った後どう統治するか」を問わなければならない。
反直感:本社が「締め付ける」ほど、不正は見えなくなる
監視を強める=権限を引き上げる、は間違い。
ガバナンス強化と聞くと、多くの経営者はこう考える。決裁権限を本社に引き上げ、報告を増やし、現地の裁量を狭める、と。これが、最初の致命的な誤りだ。
専門家は逆の構造を指摘する。決裁権限を明確に「委譲」した子会社ほど、現地は安心して範囲内で動き、重大な案件は自然に本社へ相談してくる。結果として、深刻なリスクが早期に表面化する。逆に締め付けが過ぎると、現地は「本社は分かってくれない」と感じ、相談する前に自分たちで処理しようとする。こうして情報は地下に潜る。本社は報告書の見栄えだけを受け取り、肝心の悪い知らせは届かなくなる。
データもこれを裏づける。国内の本社・子会社では、不正の発見経路として「内部からの通報」が58%と最多で、前回調査の48%から10ポイントも上がった(KPMG, 2024)。ところが海外子会社では事情がまるで違う。発見の主役は「会計記録の確認・承認・モニタリング手続」であり、内部監査や外部からの通報はそれぞれ2割程度にとどまる。
この差が意味するのは、海外子会社では通報制度が事実上機能していないということだ。「グローバル通報窓口を設置しました」と胸を張っても、現地従業員はそこに通報しない。言語の壁、報復への恐怖、「どうせ本社は遠い」という諦め。窓口は、作っただけでは箱に過ぎない。母語で使え、報復されないと信じられ、その存在が周知されて初めて、通報制度は機能し始める。
なぜ米国子会社の管理は、こんなに難しいのか
不正は「人」ではなく「構造の隙間」で起きる。
「現地が悪い」「担当者が不誠実だった」で片付けてはいけない。不正が起きるのは、それを許す構造が放置されているからだ。米国子会社特有の構造的な穴は、主に4つある。
① 駐在員は「会計を読めない営業部長」
海外駐在に送られるのは営業部長クラスが多く、経理・財務出身者は少ない。現地のトップは売上を作る人材であって、仕訳を点検する人材ではない。さらに言語の壁が重なり、現地の会計記録を自分で読めず、牽制も効かない。結果、業務は属人化し、ブラックボックスになる。本社は長年勤めるローカルのベテランを「彼がいるから大丈夫」と過度に信頼せざるを得ず、その信頼の中心にいた人物こそが不正の起点だった、というケースが繰り返される。一人に頼り切る体制は、その一人が裏切った瞬間に崩壊する。
② 取締役会が「書面決議の儀式」
本社派遣の取締役が複数の子会社を兼務し、個々の決議に十分な時間とエネルギーを割けない。米国企業は取締役の大半を独立社外取締役が占めるモニタリングモデルで、「執行する人」と「監視する人」を明確に分けるのに対し、日本企業の子会社は本社派遣者だけで固められ、執行と監視が一体化している。監視する者が執行する者と同一なら、誰がブレーキを踏むのか。形だけの取締役会は、最も重要な牽制機能を最初から放棄している。
③ 日米で「ガバナンスの作法」が正反対
日本は曖昧なガイドラインで現場に空気を読ませて統制する。米国は明確なルールを定め、その範囲内なら自由に動かせる「ガードレール方式」を取る。この違いは衝突する。日本本社が「常識で察してほしい」と期待しても、米国の現地スタッフには通じない。明文化されていないルールは、存在しないルールと同じだ。口頭や暗黙の了解は機能しない。決裁範囲を規程として書き下ろすことが、すべての前提になる。
④ 監査が「3年に一度、数日間、広く浅く」
本社の内部監査による海外子会社の監査は、3〜5年に一度・数日程度で、広く浅く表面的になりがちだ。監査人自身が現地の事情やリスクに不案内なことも多い。ところが世界的な調査では、典型的な不正は発見されるまで約12ヶ月続く(ACFE, 2024)。3〜5年に一度の監査では、12ヶ月続く不正の多くを取り逃がす。監査の網の目が、不正の継続期間より粗いのだ。
やりがちなNG vs 推奨アプローチ
▼ 画像 ▼
この表の本質は、ガバナンスとは「握る領域」と「渡す領域」の線引きだ、という一点に尽きる。すべてを握ろうとするから現地が萎縮し、すべてを渡すから不正が起きる。両極端のどちらも失敗する。重要なのは、領域ごとに態度を変えることだ。とりわけ資金移動と会計方針は、何があっても本社が握り続ける。それ以外の日常業務は、思い切って現地に委ねる。この線引きを現地と本社が同じ理解で共有できているかが、ガバナンスの成否を決める。
自己診断チェックリスト
欠けている項目こそ、次の不正の入口になる。
あなたの米国子会社は、いくつ「はい」と言えるか。7つ未満なら要注意域にある。多くの企業は、正直に答えると3〜4項目しか「はい」と言えない。だが、それは恥ずべきことではない。穴の場所が分かれば、そこから手を打てるからだ。逆に、診断をしないまま「たぶん大丈夫」と思い込むことこそが、最も危険な状態だ。
現地の会計記録を、本社側の誰かが自分で読めるか
資金移動と会計方針の最終決裁を、本社が握っているか
現地経理が、社長を経由せず本社財務に直接報告できるか
子会社取締役会が、儀式ではなく実質的な議論の場か
決裁権限の範囲を、規程として明文化しているか
派遣役員の兼務数は、実質対応できる範囲か
内部監査は、年1回以上・現地を理解した人員で行われているか
現地従業員が母語で・報復を恐れず使える通報窓口があるか
M&Aで取得した子会社・孫会社まで統制が届いているか
「握る領域」と「渡す領域」を、現地と本社が同じ理解で共有しているか
やらないコストは、やるコストの何十倍にもなる
問うべきは「いくらかかるか」ではなく「やらなければいくら失うか」。
ガバナンス投資をためらう経営者の本音は、たいてい「費用対効果が見えない」だ。だが、この計算は逆から立てると一気に明快になる。監査体制にかかる費用は、年間で数百万〜数千万円のオーダーに収まる。一方、不正が一度起きれば損失は1,000万円以上1億円未満が中心で、三菱商事のように桁が一つも二つも違う規模に達することもある。
しかも損失は、消えたお金だけでは終わらない。会計不正が連結決算に波及すれば、グループ全体の内部統制が「有効でない」と評価されかねない。上場企業なら、株価・資金調達コスト・取引先からの信用にまで跳ね返る。さらに米国では、現地法令違反が域外適用で本国の経営にまで制裁として及ぶリスクもある。現地子会社の不正は、もはや「現地の損失」では済まない。本国の経営そのものを揺らす。
加えて、統計は明確な事実を示している。通報制度のある組織の不正損失は、ない組織の半分にとどまる(ACFE, 2024)。 つまり、機能する通報制度は損失を半減させる「投資対効果の明確な装置」だ。ガバナンス投資のROIは、不正が起きてからでないと見えにくい。だが起きてから気づくのでは遅い。早期発見の仕組みは、コストではなく損失の上限を決める保険なのだ。
「タテ串」という発想を持てるか
指揮系統は、一本では足りない。
ここで一つ、実務で効く考え方を共有したい。「タテ串」だ。通常、現地の経理部長は現地社長の指揮下にある。だが、それだけだと現地社長が不正に関与した瞬間、誰も止められない。一本の指揮系統は、そのトップが腐れば組織全体が腐る。
そこで、現地の経理部長を本社の財務部門にも直接つなぐ。社長ラインとは別に、もう一本「タテ串」を通すのだ。これなら、現地社長が暴走しても、経理ラインから本社へ異常が伝わる。経済産業省の「グループ・ガバナンス・システムに関する実務指針」も、第1線(事業部門)・第2線(管理部門)・第3線(内部監査)の三線ディフェンスを示し、親会社の管理部門と子会社の管理部門を直接ライン化することを推奨している。難しい話ではない。監視の経路を、二重化する。 それだけで、不正が隠れる余地は大きく狭まる。
まず90日で、急所だけ塞ぐ
完璧を待つより、急所から手をつけるほうが速く効く。
ガバナンス改革は大がかりに見えて、最初の90日でやるべきことは絞れる。
最初の30日(可視化):いま誰がどの決裁をしているかを棚卸しする。地図にするだけで、資金・会計が現地に丸投げされているといった危険が一目で浮かぶ。
次の30日(背骨):資金・会計に「タテ串」を通す。現地経理から本社財務への直接報告ラインを設け、月次で異常値を監視する。資金移動と会計方針の最終決裁を本社に引き上げる。
最後の30日(定着):決裁権限を規程として明文化し、現地と本社で同じ理解を共有する。母語で使える通報窓口を周知し、報復禁止を明示し、研修で「安全に使える」と伝える。
この90日で、不正を生む3つの穴——見えない会計・握っていない資金・機能しない通報——の多くは塞がる。残る監査の高度化や委譲設計の最適化は、その後で腰を据えて取り組めばよい。
「現地に任せていた」を、二度と言わないために
138億円。これは構造を放置した代償の、象徴だ。不正は性悪説で起きるのではない。「見えない」「曖昧」「兼務で手が回らない」という構造の隙間で起きる。逆に言えば、構造を設計し直せば防げる。握る領域と渡す領域を線引きする。タテ串を通す。通報と監査を現地で機能させる。やるべきことは明確だ。問題は、誰が、いつ始めるかだけ。
米国子会社の決算に少しでも不安があるなら、その違和感は正しい。手遅れになる前に、自社の統制構造を一度棚卸ししてほしい。
※ 米国子会社のガバナンスに不安を感じたら、まずは専門家による無料診断を受けることをおすすめします。自社の「握る・渡す」の線引きを、第三者の目で点検するところから始められます。
━━━━━━━━━━━━━━━━
元記事(Note.com): https://note.com/masa_us_biz/n/ne0f1b6436b85
- Find local business with Town Guide
-
- 北米有数の成長市場、ダラスでのビジネス展開を。 HGMIは実務に精通したコンサル...

-
日本企業の米国進出を、実務経験豊富な専門家チームが支援。HGMIは北米有数の成長市場・ダラスを拠点に、クロスボーダーM&A、現地法人設立、バックオフィス運営、PMI、事業再建までワンストップで対応します。机上のアドバイスに留まらず、現場実行を担う「COO型パートナー」として、米国市場での事業成長を伴走支援します。
+1 (267) 738-3806Horizon Global Management & Integration(HGMI)
-
- ダラスダウンタウンのHistorical エリア Deep Ellum にて地元...

-
ダラスダウンタウンのHistorical エリア Deep Ellumにて地元の皆様にも親しまれ、2019年より日本の味をお届けしております。是非、皆様のお越しをお待ちしております。
+1 (972) 707-0732Ichigoh Ramen Lounge
-
- 土曜:日本語補習校 。在留邦人子女に対し、日本の教科書による補習教育を行っており...

-
土曜:日本語補習校 。在留邦人子女に対し、日本の教科書による補習教育を行っております。日本へ帰国し日本の教育へ移行する際に、学習上の障害を減らすことを目的とし、文科省指定の教科書を使い教育を行っております。進んで学習し、粘り強く追及する精神とたくましい活力をもち、仲良く認め合う子どもへの育成を目指します。幼稚部: 4歳児~ 8時50分~12時45分小学部: 1~6年生 8時35分~15時10分中学...
+1 (972) 458-0478ダラス補習授業校
-
- アメリカ現地のオンライン学習塾です。帰国受験から現地校フォローまであらゆるニーズ...

-
当校は海外在住の小学生、中学生、高校生のための受験指導を専門にオンライン個別指導を行っております。帰国子女枠、一般受験枠で難関中学、高校、大学の受験をお考えの皆さまをアメリカでの理系教科と英語授業に豊富な経験を持つVARTEX EDUCATIONS講師陣がサポート致します。NYやLAなど日本人の駐在者家族が多い大都市では、近年日本の塾がどんどん進出してくるにもかかわらず、地方ではまだまだ車で1時間...
+1 (347) 644-5968VARTEX EDUCATIONS
-
- ダラス・ノースダラスで、日本語で安心の不動産サポート。転勤やお引越し、マイホーム...

-
ダラス・ノースダラスエリアを中心に、日本人のお客様向けに不動産サポートを行っています。転勤やお引越し、マイホーム購入・お買い替え、帰国に伴う売却までトータルで対応可能です。特に子育て世帯には、学校・治安・生活環境など、主婦・母親としての目線も大切にご提案しています。プレイノ・フリスコ・プロスパーなど人気エリアの最新情報もお任せください。「何から始めればいいか分からない」という方もお気軽にご相談くだ...
+1 (360) 594-8015Nana Williams-ダラス不動産
-
- ダラスに来たら有名人も立ち寄るお店!日本人シェフによる本格的なお寿司がリーズナブ...
-
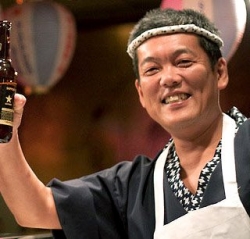
ダラスに来たら有名人も立ち寄るお店!日本人シェフによる本格的なお寿司がリーズナブルに味わえます。お寿司以外にも日本のメニューが豊富です。うどん、カレー、どんぶり、焼魚、しゃぶしゃぶ、すきやき、など日本の味をご用意しております。その他、作れる物はなんでも作ります。メニューには載ってなくてもお気軽にご注文してください。キッズメニューもあるのでファミリーにも最適♪
+1 (972) 385-0168Mr. Sushi Japanese Restaurant
-
- 全米で日本語を話す医療者と患者をつなぎ、日本人コミュニティに向けた医療情報やサポ...

-
「FLAT・ふらっと」は、ニューヨークを拠点に全米で活動する非営利団体で、日本語を話す医療者と患者をつなぎ、日本人コミュニティをサポートしています。アメリカでの医療や保険の複雑さに直面する日本人やその介護者、高齢化に伴い孤立するシニアが増加する中、私たちは必要な情報やサポートを提供しています。オンライン活動も活発に行っており、ニューヨーク以外にお住まいの方でも気軽にご参加いただけます。健康に関する...
FLAT ・ふらっと
-
- オンラインそろばん教室 全米どこからでも受講可能(日本語・英語)オンライン授業を...

-
2020年にオンライン教室開設。日本の大切な文化であり、お子様が一生使えるそろばん・暗算技術を、オンラインでも習得できる方法を工夫しています。現在20名の生徒さんが受講してくださっています。講師自身 子育てをする中で、海外で日本語をキープする大変さを痛感しており、ご家族以外と日本語で話す機会を設けるため、ご希望に合わせて日本語での授業を提供しております。なお、当教室は北米珠算連盟に加盟しており、検...
Top Abacus
-
- JCW(Japanese Career Women)は、世界で活躍する日本人女性...

-
JCWは2018年にダラスで設立されたNPO法人です。「Network・Inspire・Empower」をモットーに、米国および世界で活躍する日本人女性がつながり、学び合い、成長できるコミュニティを提供しています。交流会、キャリアセミナー、メンタリングプログラム、学生支援活動などを通じて、働く女性や起業家、駐在帯同者、留学生を応援しています。「新しいつながりが欲しい」「キャリアについて相談したい」...
Japanese Career Women (JCW)
-
- アメリカでのご転職や就職を【無料】でサポートしています。会計、ITエンジニア、総...
-
アメリカでのご転職や就職を【無料】でサポートしています。会計、ITエンジニア、総務、人事、セールス等、ご紹介のポジションは多岐にわたります。まずはお気軽にご連絡ください。【無料アメリカ転職・就職ご相談会も好評実施中!】
(214) 563-4248QUICK USA, Inc. Dallas Office
-
- ダラス・フォートワース日米協会は、ダラス在住日本人と現地コミュニティの友好関係及...
-
ダラス・フォートワース日米協会は、ダラス在住日本人と現地コミュニティの友好関係及び文化的相互理解を目的に、「ダラス日米協会」として1970年に設立されました。その後、ダラスおよびフォートワース全域に活動の範囲を広げ、1995年に「ダラス・フォートワース日米協会」へと名称を変更しました。年間を通じて、芸術、文化、教育、ビジネス、公共政策などあらゆる分野に関するプログラムや国際交流の機会を創出していま...
+1 (469) 573-6880ダラス ・フォートワース日米協会
-
- ニューヨーク、ロサンゼルス、ダラス、東京にオフィスを構える会計事務所です。法人及...

-
グローバルなネットワークを活かし、クライアントの皆様の"Vision"達成に尽力します。個人・法人問わず、あらゆるニーズに応える総合的なサービスを提供することをお約束します。サービス内容・会社設立支援・記帳代行・給与計算・会計・税務コンサルティング・法人税申告書作成・個人確定申告書作成
UNIVIS AMERICA, LLC
-
- 120社以上のあらゆる種類の住宅ローンを取り扱っています。購入、リファイナンス、...

-
金利が高いから、頭金がないから、FICOスコアが低いから、永住権を持っていないからなどの理由で住宅購入を諦めていませんか?緊急でキャッシュが必要だけど、今のローンの金利が低いからリファイナンスはしたくない。。。そんな悩みを解決できるいろんなローンについて、仕組みやメリット、デメリット、申請から給付までのプロセス等、分かりやすくご案内します。「私にはまだ無理。。。」と諦めていらっしゃる方も、まず一度...
+1 (949) 266-7761Kana Makino - WEST CAPITAL LENDING
-
- 日本への宅急便、航空輸出入、海上輸出入、倉庫ロジ事業、お引越しの取り扱い。お荷物...

-
日本への宅急便、航空輸出入、海上輸出入、倉庫ロジ事業、お引越しの取り扱い。お荷物、物流のことはなんでもご相談下さい!(安心の日本語対応)
+1 (817) 481-9980米国 ヤマト運輸 ダラス支店
-
- アメリカの会計事務所です。法人、個人を問わず、タックスリターン(確定申告)、アメ...

-
日米間の税務サポート!迅速な手続きとアフターケア!日本語・英語どちらにも対応しております。
+1 (877) 827-1040Todd's Accounting Services / Mayumi Ozaki (尾崎会計事務所)