表示形式
表示切替
検索別に表示
カテゴリ別に表示
業種別に表示
戻る
最新から全表示
-
- 各种介绍 / 专门服务
- 2026/11/06 (Fri)

米国スタートアップを買った日本企業が、買った翌週に失うもの
米国スタートアップ買収後、なぜか核となる人材が流出し、莫大な投資が一瞬で無に帰す事例が後を絶ちません。問題は高値掴みだけではありません。価値の源泉である「人」を維持するための戦略が決定的に欠けているのです。成功への鍵は、クロージング前に始まる戦略的な「買い方」にあります。
日本企業による海外M&Aの失敗は、高値掴みだけでなく、買収した資産が想定通り機能しないことに起因するケースが多いです。特にスタートアップでは、価値の大半が将来チームが生み出すものにあり、キーパーソンが離職すると、買収価格が無駄になるリスクが高まります。そのため、価格の妥当性以上に、クロージング後も価値創造者が定着する契約設計が不可欠です。
米国のIT大手は、AIスタートアップの買収において、会社全体ではなく技術ライセンスと創業チームを直接雇用する「リバース・アクハイヤー」手法を多用しています。これにより負債や訴訟リスクを回避し、迅速に欲しい人材とIPを獲得。日本企業が従来の買収手続きで時間を要する間に、競合はスピード感を持って優秀なチームを確保しています。
米国スタートアップの出口戦略はM&Aが主流であり、売り手はロックアップやアーンアウト交渉に慣れています。対照的に、日本企業はM&A経験が少なく、交渉力に非対称性が生じがちです。さらに、AI企業の高騰する評価額やCFIUSによる対米投資審査強化といった規制強化も重なり、従来の「フル買収」は勝率の低い選択肢となっています。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
日本郵政やNTTコミュニケーションズなど、過去の大型M&Aでは買収から数年後に莫大な減損損失が計上されています。これは、発表時点では成功と見られていた案件が、時間の経過とともに失敗に転じる可能性を示唆します。経済産業省の調査で「どちらでもない」とされる42%のM&Aも、将来的な減損リスクを内包していると考えるべきでしょう。
買収の成功には、技術の自立度と人材依存度に応じた「取得モード選択マトリクス」の活用が不可欠です。属人的な技術を持つスタートアップを、完成品を買うプロセスで処理すると失敗します。クロージング90日前からキーパーソンを特定し、現地水準の個別リテンションパッケージや権限範囲を明確化するなど、事前に入念な設計を行うべきです。
日本企業には豊富な買収資金がありますが、課題は「買う/買わない」の二択に留まらない多様な取得形態を選び分ける社内能力の欠如です。案件が持ち込まれてから取得設計を始めると、説明しやすい「フル買収」に流れがちですが、これこそが最も失敗しやすい形です。案件発生前に適切な「買い方」を決定する体制を整えることが成功への鍵となります。
▼ 続きはnoteで読む -
- 各种活动 / 教育・学习
- 2026/11/05 (Thu)
 【年度惯例 ! 达拉斯日本人会义卖会举办通知】12月5日 ( 周六 ),我们将在达拉斯补习学校恭候您的光临 ♪
この記事の文章は機械翻訳されています。原文と訳文の間で、意味合い等に差異がある可能性がありますのでご注意ください。(原文の言語:日本語)
达拉斯日本人会今年的传统“年度义卖会”将再次盛大举行 !
日语书籍、漫画、童装、礼服、玩具、手工艺品、小吃等,各种物美价廉的好东西应有尽有。
所有商品均免税 ( 无消费税 ) ,也可使用信用卡支付 ( ※部分摊位仅接受现金 ) 。
大家的善款将用于支持达拉斯补习学校的运营活动。
请邀请家人和朋友,欢迎随时光临 ! 请自备环保袋。
■ 时间
2026年12月5日 ( 周六 ) 10:00 AM ~ 1:30 PM
■ 地点
达拉斯补习学校 食堂 ( 位于 Ted Polk 中学内 )
2001 Kelly Blvd., Carrollton, TX 75006
( ※35E、Josey Lane、Marsh Lane、Belt Line Road附近 )
■ 销售商品
・ 日语书籍 ・ 漫画
・ 童装 ・ 礼服
・ 玩具 ・ 杂货
・ 手工艺品 ・ 轻食
■ 咨询
达拉斯日本人会 教育部会
电子邮箱:koho_iin@jsdallas.org ダラス補習授業校
- 4101 McEwen Road Suite 245, Dallas, Texas, 75244 アメリカ合衆国
- +1 (972) 458-0478
-
- 各种介绍 / 专门服务
- 2026/11/05 (Thu)

赤字の米国事業、「撤退か継続か」で悩んだら負けです——メルカリとサンリオが証明した第三の選択肢
メルカリ米国事業が10年の赤字から2年で黒字化、サンリオ北米事業も再建で売上と時価総額を大幅に伸ばしました。多くの在米日系企業が「撤退か継続か」という二択で悩み続ける中、両社は「事業再建」という第三の選択肢が成功への鍵であることを証明しています。この問いの立て方の違いこそが、米国事業を立て直す決定的な差を生み出すのです。
在米日系企業の約3社に1社が米国事業で利益を出せておらず、多くの企業が「撤退か継続か」の二択で意思決定を先送りしがちです。しかし、メルカリやサンリオの成功が示すように、この問い自体が誤りであり、真の問題は赤字に対し何も決めていないことにあります。再建という第三の選択肢に目を向けるべきです。
米国事業が静かに停滞する背景には、構造的な問題が潜んでいます。本社が連結PLしか見えず、顧客・チャネル別の赤字発生源を特定できないことや、駐在員の任期が構造改革の時間軸と合わないことが挙げられます。これらが複合的に作用し、抜本的な改善が困難になっています。
サンリオがライセンスモデルへ転換し、メルカリがトップ主導で収益モデルを再設計した事例は、再建の成功パターンを示します。本社トップが意思決定を主導し、構造的固定費と稼ぎ方の両面に同時に手を加えることで、単なるコスト削減を超えた事業価値の抜本的な向上が可能となります。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
事業再建には、まず赤字の発生源を特定しキャッシュ流出を止める「止血と可視化」が最初の90日で不可欠です。次に180日で拠点やサプライチェーンを含む構造的固定費に着手し、その後の24カ月で収益モデルを再設計して成長投資へ繋げる、という段階的な順序を踏むことが成功への鍵となります。
米国事業の再建において、施策の中身だけでなく、意思決定の「型」が間違っていないか自己点検が重要です。本社が顧客別・チャネル別の限界利益を把握しているか、方針転換基準を定めているかなど、チェックリストで自社の状況を確認し、必要なら意思決定の仕組みから見直すべきです。
メルカリが黒字化に2年、サンリオが利益倍増に約3年と、成功事例は「決めてから」2〜3年で結果を出しています。市場環境ではなく、意思決定の日付こそが損益計算書を変える要因です。今日決断すれば数年後には事業を好転させられる可能性があるため、早めの専門家相談も選択肢に入れるべきです。
▼ 続きはnoteで読む -
- 各种介绍 / 专门服务
- 2026/11/05 (Thu)

「アメリカは解雇自由」——その常識が、日本企業を2億円の訴訟に沈める
「アメリカは解雇自由」という常識が、今、日本企業を危機に陥れています。2025年、米国雇用機会均等委員会は「外国人優遇は米国人差別」と方針を転換。これまでの人事慣行が2億円規模の訴訟リスクに直結するようになりました。
米国雇用機会均等委員会(EEOC)は2025年、「反米国籍差別」を最優先課題に掲げました。これは、外国人を優遇し米国人労働者を差別する行為も禁止するというもので、日本人駐在員を優遇する日本企業の慣行が差別と見なされ、既に約2億円の和解事例も出ています。
米国では随意雇用(at-will)が原則ですが、差別や報復を理由とした解雇は例外的に違法です。解雇側が「差別ではない」と証明する責任があるため、日々の詳細な人事記録が不可欠ですが、日本企業ではこの記録が不足し、訴訟で不利になるケースが頻発しています。
日本人駐在員優遇は、現地社員への国籍差別と見なされ訴訟リスクです。「日本語能力必須」といった合理化は認められにくく、この構造がハラスメント訴訟に発展することも。数百万ドルの懲罰的賠償を避けるには、通報窓口、調査手順、記録といった制度的対策が不可欠です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
米国での労務トラブルは、個別のミスではなく、契約書、日々の運用、承認・記録の三層のズレが積み重なり発生します。立派な契約書があっても、運用が異なればその矛盾が訴訟で不利な証拠となります。労働契約書、就業規則、賃金テーブルの「三種の神器」を整備し、日々の運用と記録を一致させることが不可欠です。
米国は連邦法に加え、州や市独自の労働規制が上乗せされ、特にカリフォルニア州のPAGAは高リスクです。日本の「みなし残業」や「サービス休憩」の感覚で運用すると、全従業員・全期間で違反が累積し、数十万ドル規模のペナルティや集団訴訟に発展。州法に準拠した詳細な運用と記録が不可欠です。
米国労務問題の放置は、膨大なコストを招きます。訴訟防御費用は勝訴でも平均7万5000ドル、和解金や賠償評決は数百万ドル規模に上ることが頻繁です。金銭的損失に加え、証拠開示による経営陣の時間消耗や企業イメージの毀損など、非金銭的コストも甚大です。これらの損失を避けるためには、早期の対策が不可欠です。
▼ 続きはnoteで読む -
- 各种介绍 / 专门服务
- 2026/11/05 (Thu)

米国事業の8割が頓挫する真因は「戦略」ではない——日本企業が見落とす"伴走の断絶"とは
▼ 画像 ▼
「立派な提案書を受け取った。なのに、半年経っても何も動いていない」
米国子会社を任された経営者から、この種の相談を受ける機会が増えている。本稿では、なぜ戦略提案は引き出しに眠るのか。そして、海外事業の真の競争力はどこに宿るのかを、最新データとともに解剖する。
衝撃の事実:トランスフォーメーションの88%は当初目標未達
Bain & Companyが2024年に公表した24,000件の調査結果は、経営者の常識を覆す。
「88%のトランスフォーメーションが当初の目標を達成していない」
KPMGジャパンも2025年2月のレポートで、「M&Aの目標達成率は3割強」と明言した。日本経済新聞は2018年の記事で、M&A成功率を「わずか2割」と報じている。
つまり、戦略が悪いのではない。戦略が現場に届いていないのだ。
反直感の研究結果:本社が握るほど海外事業は失速する
ここで、多くの経営者が直視したくないデータを示す。
日本労働研究雑誌に掲載された国際人的資源管理論の研究によれば、**「本社が意思決定権限を持つほど、海外子会社の業績は下がる」**ことが学術的に示されている。逆に、現地駐在員に権限が移譲されているほど業績は上がる。
経営者は「コントロール」を強化したいと考える。だがデータは、コントロールが業績を蝕むと告げている。
なぜ「伴走の断絶」が起きるのか——4つの構造的メカニズム
メカニズム1:時差と言語の二重壁
東京とニューヨークの13時間の時差。本社の朝会で議題に上がった案件が、現地に降りるのは現地夕方。返答は翌朝。1往復で48時間が消える。米国の競合は、その間に2回の意思決定を完了している。
メカニズム2:翻訳コストの想定外
PowerPointの戦略提案を、現地VPが「明日の打ち手」に翻訳するには膨大なコンテキスト変換が必要だ。日本在外企業協会の調査では、**78%の日本企業が「グローバル化はまだ途上」**と回答している。
メカニズム3:単発契約の構造的欠陥
経営コンサルの月額相場は、現場入り込み型で月1,000万円超。顧問契約型で月20〜50万円。多くの日本企業は提案フェーズだけを高単価で買い、実行フェーズは社内に丸投げする。
メカニズム4:本社の成功体験が現地の現実を上書きする
楽天は2014年に米Ebatesを買収したが、2016年に米国事業で多額の減損損失を計上した。失敗要因は「日本のビジネスモデルを現地理解不足のまま持ち込んだ」点にあると指摘されている。ユーザベースも2018年にクオーツメディアを買収後、2022年に売却し米国から撤退した。
NG vs 推奨——海外事業の意思決定スタイル比較
▼ 画像 ▼
「執行の断絶」が起きている10のサイン
以下に3つ以上当てはまれば、貴社の米国事業は危険水域にある。
過去2年以内に受領した戦略提案書を、3か月後に振り返ったことがない
米国現地のVP/GMの本社報告が、四半期1回以下の頻度になっている
本社の経営会議で米国子会社の議題に充てる時間が30分未満
5万ドル超の支出に本社承認が必要な構造
過去1年で米国子会社のKey Position(VP・Director級)の離職が2人以上
米国事業の月次P&Lが、経営層レビューまで2週間以上かかる
米国事業のKPIが日本本社のKPIと整合していない
撤退基準(数値・期限)を文書化していない
米国現地の上位5顧客名と取引状況を、経営層が即答できない
過去6か月で「判断保留」が3回以上発生した
これは単なる点検表ではない。各項目が顕在化した時点で、年間数千万円〜数億円の機会損失が積み上がっていることを示すアラートである。
伴走4象限——あなたの会社はどこにいるか
横軸に「経営判断の主体」、縦軸に「外部支援の関与度」を置くと、海外事業は4つの象限に分かれる。
A象限「成長型」:現地主導×継続伴走。理想形。Bain・McKinseyの研究が示す成功パターン。
B象限「統制型」:本社主導×継続伴走。意思決定速度が業績の天井になる。
C象限「丸投げ型」:現地主導×単発助言。ガバナンスが効かず、コンプライアンス事故が起きやすい。
D象限「断絶型」:本社主導×単発助言。提案書が引き出しに眠る典型。最も損失を生みやすい。
多くの日本企業はD象限に滞留している。A象限への移動が、海外事業の真の競争力強化となる。
コスト感の数学——伴走を入れることの定量効果
経営者の最大の関心は「いくらかかって、いくら返るか」だ。
伴走型支援の月額は、現実的に月100〜300万円のレンジ。年額1,200〜3,600万円。
一方、ダイヤモンドの報道する2021年度の日本企業海外撤退は792社(うち非製造業532社で過去10年最多)。1社あたりの平均減損額は数億円〜10億円規模とされる。伴走年額は、撤退損失の3〜10%にすぎない。
Deloitteは「23%の企業が従業員リテンション失敗でPMI失敗」と報告。米国でVP級1名の離職コストは150,000〜250,000ドル。年2名の離職を防ぐだけで、伴走の年額は回収可能だ。
McKinseyの研究では、文化への投資企業は技術中心企業の5.3倍の成功率を示す。伴走型が重視するのは、まさにこの文化と組織の継続的な調律である。
「伴走の質」を見極める7つの問い
支援者を選ぶ前に、必ずこの7問を投げてほしい。
米国現地時間の業務時間に対応できる体制があるか
過去3年で、提案後に実行段階まで関与した案件の比率は何%か
契約のKPIに、提案物の品質ではなく現地業績の改善が組み込まれているか
パートナーが日米双方の経営現場を自ら経験しているか
撤退提言を、契約継続より優先する文化があるか
現地スタッフから直接フィードバックを取れる仕組みがあるか
過去の撤退支援事例を匿名で開示できるか
7問すべてに胸を張って「Yes」と答えられる支援者を選ぶこと。それが、米国事業の次の10年を守る最初の一歩となる。
90日で何が変わるか——伴走導入の典型プロセス
伴走型支援は契約初日から効果が出るわけではない。しかし90日で明確な変化を生む設計が可能だ。
Day 1-15(診断):現地VP・本社役員・現場マネージャー15名以上にヒアリング。P&L、KPI、組織図、撤退基準を棚卸し。4象限上での現在位置を可視化。
Day 16-45(同期):本社経営会議と現地経営会議の両方に常時参加。週次・隔週で議題と決定事項を翻訳・同期。
Day 46-75(実装):撤退基準の文書化。KPIダッシュボードの再設計。月次P&Lの本社着信を5営業日以内に短縮。
Day 76-90(評価):意思決定スピードの定量計測。本社決済待ち時間、KPI達成率、離職リスクスコアを可視化。次の四半期テーマを合意。
このサイクルを4回繰り返した1年後、貴社は4象限上で1〜2象限上方に移動している。
結語——「執行の継続性」こそが真の競争力
米国市場で戦う日本企業の経営者にとって、問われているのは「どんな戦略を持つか」ではない。その戦略を、現場で誰が、いつまで実行し続けるかである。
提案書を引き出しに仕舞う時代は終わった。これからは、月曜の朝会に座り、四半期の撤退基準を一緒に見直し、現地VPの離職リスクを共に追う伴走者を、経営層が選び抜く時代になる。
執行が孤独であるなら、それは戦略の問題ではない。伴走という選択肢を、まだ検討していないだけだ。
#海外事業 #米国進出 #経営コンサル #伴走支援 #PMI
Cross-Border Specialists |HGMI
Horizon Global Management & Integration(HGMI)は、日本企業の米国進出・
www.horizongmi.com
━━━━━━━━━━━━━━━━
元記事(Note.com): https://note.com/masa_us_biz/n/n8b2326923954 -
- 各种介绍 / 专门服务
- 2026/11/05 (Thu)

「文化の違い」で辞めた米国人幹部は、一人もいない
米国子会社の幹部が「文化の違い」を理由に辞めるケースが多発していますが、これは検証されていない"便利な物語"にすぎません。実は、学術的にはこの「高文脈/低文脈文化」モデルは批判されており、本当の原因は決裁権限の欠如や意思決定プロセスの不透明さにあります。この構造が年間数千万円もの見えない損失を生み出しているのです。
「日本は高文脈、米国は低文脈だから噛み合わない」という日米コミュニケーション論の根幹は、学術的には実証的裏付けを欠き、長く批判されています。このモデルは、日本人が空気を読む民族だという便利な物語として使われがちですが、実際には責任の所在を曖昧にし、真の課題解決を妨げています。
日系企業の海外現地法人で幹部登用が7年間で2.6倍に伸びたにもかかわらず、社長職の現地化はほとんど進んでいません。優秀な米国人幹部はVPやDirectorまでは昇進しますが、最終決裁権は与えられず、責任が増える一方で権限が増えないため、天井が見えた瞬間に離職するケースが頻発しています。
離職1名の補充コストは、年収の50〜200%にも上り、例えば年収25万ドルの管理職が辞めれば約7,500万円の損失が生じます。さらに、その60〜70%は生産性損失やナレッジ流出といった損益計算書に現れない間接費です。現地幹部の穴埋めに派遣される駐在員も年間2,000〜3,000万円の会社負担となり、二重のコストがかかっています。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
日米間で本当に失われているのは、言語だけでなく、意思決定における「権限」と「時間」のロスです。米国人幹部は、誰が最終決裁者か分からず、成果がどう評価されるか計算できない状況に不満を覚えます。さらに「検討します」といった期限のない曖昧な回答は、信頼を損ね、離職に繋がる主要因となっています。
M&Aの成否を分けるのは、買収後に「何を与えるか」ではなく「何をいつまでにやめるか」を明確に提示できるかです。ソフトバンクとSprintの事例では最終的な決裁権者が不明確なまま破談に至りましたが、日本電産は買収先への自社人材派遣期間を事前に宣言することで統合を成功させています。意思決定構造の明確化が不可欠です。
米国子会社の離職は文化の問題ではなく、意思決定プロセスの「設計」の問題です。権限を完全に委譲するよりも、まず「なぜ権限を渡せないのか、その理由と手続き」を明確に開示することが、早期かつ安価に離職を防ぐ効果的な対策となります。例えば、現地マネージャーが単独で承認できる最大金額や、本社側の決定責任者を明文化し、共有する仕組みの構築が求められます。
▼ 続きはnoteで読む -
- 各种介绍 / 专门服务
- 2026/11/04 (Wed)

米国撤退で失う金額は「撤退コスト」ではなく「決断の遅さ」で決まる
事業撤退に伴う損失は「撤退コスト」ではなく「決断の遅さ」で決まります。多くの企業が売却を「敗北」と捉える一方で、データは積極的に事業売却を行う企業ほど成長することを示唆。決断が遅れるほど損失が膨らむメカニズムを理解し、迅速な判断が求められています。
事業売却は敗北ではなく、強い企業の戦略的行動です。Bain & Companyの調査では、売却を積極的に行う企業は、しない企業よりも株主総利回りで約15%優位でした。買収と売却を同じ真剣さで設計する「ポートフォリオ経営」が重要であり、売却を「後始末」として扱う日本企業の非対称性が撤退コストを増大させる最大の構造要因となっています。
決断の遅れは、高値売却の機会を逃し、損失清算に転じさせます。パナソニックはプラズマ撤退を9年先送りし、約1.5兆円の最終赤字を計上。対照的にMUFGは、米地銀事業を赤字化前に売却し、新たな成長分野へ資本を移しました。意思決定のタイミングが「高値売却」と「損失を抱えた清算」の運命を分ける明確な法則があるのです。
撤退の意思決定が遅れる背景には、損失回避バイアスや過度な楽観主義、自己責任意識といった人間の心理バイアスが存在します。さらに日本企業では、事業進出時に撤退基準を明確に設定していない構造的な欠陥が問題を深刻化させています。これにより、撤退議論が感情論に陥りやすく、客観的な判断が下されにくいため、事前に具体的な数値トリガーを設定することが不可欠です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
撤退コストは単なる清算費用だけではありません。Deloitteの分析では、事業売却に伴う分離コスト、売却後も本社に残るストランデッドコスト、WARN法に代表される人件費・法務コスト、そして移行期間や登記手続きにかかる時間コストの4層で構成されます。これらの要素を複合的に見積もることで、「畳み終わらない会社」を数年残すリスクを回避し、正確なコスト予測が可能になります。
「今の状態では売れない」という反論は一部正しいですが、売却の成否は市況よりも準備の質で決まります。売却前の6〜12ヶ月で財務の見える化を進め、事業単体の収益力を明確に示すことが重要です。また、主要顧客契約の確認やキーパーソンの雇用契約整備で「地雷」を除去し、赤字の主因となる製品ラインを縮小するなどの止血策を講じることで、譲渡価値を劇的に高めることが可能です。
「撤退すると再進出できなくなる」や「従業員に申し訳ない」といった反論は、撤退を躊躇させる主な理由です。しかし、MUFGや三井住友のように、勝てない業態から撤退し、勝てる領域に資本を再配分することで、むしろ再挑戦の機会を確保できます。また、清算ではなく事業譲渡を選ぶことで、買い手の下で従業員の雇用を守ることも可能です。撤退は次の成長のための戦略的選択なのです。
▼ 続きはnoteで読む -
- 知道有好处 / 专门服务
- 2026/11/03 (Tue)
 【注意处罚规定】FBAR与FATCA : 境外 ( 日本 ) 提交财产申报表的义务
この記事の文章は機械翻訳されています。原文と訳文の間で、意味合い等に差異がある可能性がありますのでご注意ください。(原文の言語:日本語)
「 “虽然在美国申报了所得税,但并未申报在日本的存款。”这是旅美日本人容易犯下的最危险的错误之一。
美国政府正全力掌握海外资产情况,并对未申报行为处以严厉处罚。本文将就“FBAR”和“FATCA”这两项规定进行解读——虽然无需缴纳税款,但仅因未申报就会被处以罚款。
FBAR ( FinCEN Form 114 ) :1万美元的门槛
所有海外金融账户 ( 银行、证券、储蓄型保险等 ) 的余额总和,在一年内哪怕只是一瞬间超过1万美元 ((按当前汇率约合150万日元左右 )),就有义务向美国财政部申报。 这与纳税申报 ( IRS ) 是不同的程序,必须在每年4月15日 ((可通过自动延期至10月 ))之前在线提交。关键点在于“虽不需缴税,但必须申报”。
FATCA ( Form 8938 ):高额资产申报
除FBAR之外,作为纳税申报表 ( Form 1040 ) 的一部分提交的便是FATCA ( Form 8938 )。 该表格的申报门槛较高,当个人海外金融资产超过5万美元,或夫妻合计超过10万美元时,必须提交此表 ( ※适用于美国居民 ) 。
处罚与救济措施
针对FBAR未申报行为的处罚,即使属于非故意 ( Non-Willful ) 情况下,每账户每年仍需缴纳1万美元起的高额罚款。即使过去存在申报遗漏,只要在IRS指出之前,就有可能通过名为“Streamlined Filing Compliance Procedures”的救济措施,避免 ・ 或减轻罚款。
「 “美国政府不可能查到日本银行的信息”这种说法已是过去时。日美两国政府之间的信息交换早已开始。
包括过去的未申报情况在内,如有顾虑,请立即咨询专业人士。主动进行更正申报是保护自身权益的最佳对策。
本文旨在提供一般性信息,并非法律 ・ 或税务建议。关于具体个案,请咨询专业人士。请随时用日语与我们联系。
-
- 各种介绍 / 专门服务
- 2026/11/03 (Tue)
 【东京举办】我们将参展“2026年海外商务博览会” ! | 尾崎真由美会计事务所
この記事の文章は機械翻訳されています。原文と訳文の間で、意味合い等に差異がある可能性がありますのでご注意ください。(原文の言語:日本語)
此次,我们将参展将于2026年9月17日、18日在东京举办的“2026东京海外商务博览会”。
这是日本国内规模最大的活动,汇聚了海外拓展及国际商务领域的专家・ 以及各类支援机构。
本公司主要提供横跨美国和日本的税务 ・ 及会计支持服务,致力于协助在日美两国拥有业务或资产的客户。
活动当天,我们将在展位上提供:
・ 关于日本和美国税务的咨询
・ 针对正考虑进军美国市场的企业的咨询
・ 针对居住在美国人士的日本资产相关咨询
・ 日美之间的继承 ・ 赠与相关咨询
等事宜,欢迎随时与我们交流。
由于平时大多通过线上方式进行沟通,我们非常期待能借此宝贵机会与各位面对面交流。
若您身处附近或计划当天莅临现场,请务必随时光临。
2026年东京海外商务博览会
📅 2026年9月17日、18日 10:00 ~ 17:00
📍 东京都立产业贸易中心滨松町馆3F ・ 4F
期待在会场与各位相见。
报税不仅仅是“提交”而已。
正确地 ・ 安全地 ・ 并且更有利地。
首先请找专家确认一下吧。 -
- 您需要帮助吗? / 专门服务
- 2026/11/03 (Tue)
 <又到一年报税时,请到值得信赖的尾崎会计事务所>我们可以回答您的任何问题!。
この記事の文章は機械翻訳されています。原文と訳文の間で、意味合い等に差異がある可能性がありますのでご注意ください。(原文の言語:日本語)
只要您在美国有收入,就有义务报税。
美国公民 ・ 不仅仅是永久居民,工作签证持有者、工作签证持有者的配偶、国际学生和 OPT 只要在美国有收入,都在申报范围之内。
确保您正确申报,以免日后陷入麻烦。
我们保证。
遵守美国税法。遵守截止日期 ( ) 我们将遵守延期程序。
我们将真诚地用日语答复客户,并在 24 小时内回复。
我们将友好地分析您的会计情况和损益表,并遵照税法进行节税。
我们还可以为您解决会计交接时的麻烦 !
在尾崎会计事务所,我们可以处理从企业到个人的各种报税业务。
如果您收到国税局的信函,我们将代表您处理。
我们可以回答您的税务问题,包括续签签证所需的报税 !
如需了解更多信息,请点击下面的黄色电话簿标志,查看《城镇指南》。
如果您有任何疑问,请随时通过以下[发送信息]或使用《城市指南》中的[联系表格]与我们联系。查看 Vivinavi 并获得 $ 10 张礼品卡。
-
- 引以为豪的服务 / 教育・学习
- 2026/11/03 (Tue)

◆ ビジネス英語&スペイン語・会社資料などの添削サポート&講師派遣レッスン(企業・ご自宅) ※お試しクーポンあり
ロサンゼルス・トーランスの人気校、ESL Institute LA!
ビジネス英会話&スペイン語や、効果的なプレゼンテーションの指導はもちろんのこと、英語の会議資料などの添削サポートもしております。
また、ESL Institute LAの優秀な講師を、企業やご自宅へ派遣するシステムもご用意しております。
企業内での育成プログラムの一環として、ビジネス英会話やTOEICセミナーなど、
プライベートレッスンからグループレッスンまで、ご希望により、御見積書の作成もしております。
まずは、お気軽にお問い合わせください。
日本語でお気軽にお電話/テキストでご連絡ください♪ (担当:YUKO)
310-613-9414「びびなびを見た」とお伝えください
http://www.esl-losangeles.com/対面、または、オンラインお試しレッスンクーポン
-
- 您需要帮助吗? / 专门服务
- 2026/11/03 (Tue)
 < TODD ACCOUNTING/尾崎会计事务所 > 中等收入,你是否能够向国税局申报 ?.
この記事の文章は機械翻訳されています。原文と訳文の間で、意味合い等に差異がある可能性がありますのでご注意ください。(原文の言語:日本語)
公司工资以外的收入,如工程咨询、副业开发、Uber Eats 和 Etsy 销售,可能需要作为 "个体经营者 "申报。
如果你! !
・不确定附表C
・不确定在多大程度上包括支出
・没有支付预估税款
・ 次要收入增加了
不正确记录支出或申报支出会导致额外的税款和罚款。
尾崎真由美会计师事务所为副业提供税务咨询支持 ・ 日语。
・ 工程副业
・ 自由职业
・ Uber Eats
・ Etsy/Amazon 销售
・ LLC 成立咨询
请随时先联系我们。请随时用日语与我们联系。
-
- 各种介绍 / 专门服务
- 2026/11/03 (Tue)

米国事業の再建、成功はたった12%。ブリヂストンとメルカリを分けた「たった1つの変数」
米国事業の再建は成功率わずか12%に過ぎません。赤字子会社の「様子見」こそが最大のコストであり、多くの企業が回復に最も有利な時期を無駄にしています。変革を成功させた少数派には、驚くほどシンプルな共通点がありました。
多くの企業が赤字の米国事業に関して、「撤退」か「テコ入れ」かの意思決定を先送りしがちです。しかし、この「様子見」こそが最大のコストであり、データは早期介入なしに回復できる企業はわずか33%であることを示しています。成功率の高い初期段階を無駄にし、状況が悪化してから本腰を入れるケースがほとんどです。
企業変革の成功率はわずか12%というデータが示すように、失敗の主因は戦略の内容そのものよりも「実行体制」にあります。本業を抱える役員や少数の駐在員に再建を「兼務」で任せることで、キー人材に過負荷がかかり、これが統計的に変革が失敗する最大の要因となっています。
ブリヂストンのように買収から4年で黒字化した例や、セブン&アイが不採算店閉鎖と設備投資増を同時に行う例は、成功への道筋を示します。これに対し、メルカリは10年間も赤字を「先行投資」と称して意思決定を遅らせ、最終的に大規模なリストラに至りました。成功の鍵は、迅速な「削減」と「投資」の同時実行にあります。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
近年の関税政策の激変により、米国拠点は単なる販売拠点から経営の中核へと変化しています。例えばホンダは関税コスト4,500億円の増大が見込まれるなど、日本企業にとって米国事業の固定費増加は避けられません。このような環境下で現状維持を続けることは戦略とは言えず、停滞を放置するコストは加速度的に膨らんでいます。
停滞事業の初動判断には、「市場修復可能性」と「キャッシュ持続力」の2軸で整理する「4象限トリアージ」が有効です。再投資、緊急再建、転地、売却・撤退という打ち手が明確になります。この判定を四半期ごとに更新し、PEファンドの実践に倣った「100日プラン」で迅速な初動を切ることが成功の鍵です。
外部専門家への費用は安くないですが、何もしないコストはそれをはるかに上回ります。例えば赤字子会社を3年放置すると、累積赤字に加えて売却価値毀損や人材流出など甚大な損失が生じます。次の経営会議では「撤退条件」「専任担当者」「1年後に失うもの」の3点を問い、意思決定の遅れがもたらす代償を明確にすべきです.
▼ 続きはnoteで読む -
- 各种介绍 / 专门服务
- 2026/11/02 (Mon)

「アメリカは自由に解雇できる国」と信じている経営者ほど、解雇で訴えられ
アメリカで「いつでも解雇できる」という誤解が、日系企業を大きな労務訴訟リスクに晒しています。EEOCへの申立件数は過去最高を記録し、陪審評決額も急騰。適切な対策を怠ると、事業存続を揺るがす数億円規模の賠償金に直面する可能性があります。
米国EEOCへの雇用差別申立は2年連続で増加し、その件数は9万件に迫る勢いです。さらに、100万ドルを超える高額な陪審評決が急増しており、特に1億ドルを超える評決も目立つようになりました。財務体力が乏しい中堅企業ほど、一度の訴訟が米国撤退の引き金になりかねない深刻な状況です。
アメリカの「at-will」原則は「いつでも解雇できる」と解釈されがちですが、実際には差別的解雇や報復的解雇など多くの例外があります。解雇理由を明示しないことが、かえって従業員側弁護士に「真の理由は差別だった」と主張させる隙を与え、成功報酬制の弁護士費用システムと相まって訴訟を容易にしています。
EEOC申立で最も多い類型は、差別そのものではなく「報復」です。従業員が苦情を申し立てた後、解雇や降格などの不利益な扱いをすると、元の差別の有無にかかわらず報復として敗訴するケースが頻発しています。苦情を受けた際は、その後の人事判断がすべて訴訟の証拠になるという認識が必要です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
過去30年間、日本企業はセクハラや差別、未払い賃金などの労務訴訟で多額の賠償金を支払ってきました。これは悪意からではなく、「日本の常識」で構築された組織が米国の訴訟システムと衝突する構造的な摩擦が原因です。数百億円規模の和解事例もあり、中堅企業も例外ではありません。
2025年、就労資格確認書類「Form I-9」に関するICEの監査が前年比10倍の12,000件超に急増します。書類不備1件あたり288ドルから、故意の不法就労雇用で2万8千ドル超の罰金が科される可能性があり、ビザ管理を個人任せにしている企業は早急な内部監査が求められます。
訴訟リスクを回避するには、解雇の数週間前から準備を始める「設計」が必要です。解雇理由の一貫性検証、報復・差別リスクの弁護士レビュー、州法の手続き確認、そして退職合意書による請求権放棄が重要です。これらの予防策は、一度の訴訟費用と比較して遥かに低コストで実施可能です。
▼ 続きはnoteで読む -
- / 教育・学习
- 2026/11/01 (Sun)
 达拉斯地区的上门英语一对一课程 ! 拥有20年以上教授日本学员的经验。
この記事の文章は機械翻訳されています。原文と訳文の間で、意味合い等に差異がある可能性がありますのでご注意ください。(原文の言語:日本語)
“希望对英语交流更有信心”
“希望更充分地享受外派生活”
我们将全力支持您的这些愿望。
拥有20年以上日籍学员英语教学经验的资深讲师,将根据您的水平和目标,为您提供“完全定制化”的一对一课程,并直接上门到您位于达拉斯地区的家中授课。
“您希望用英语做什么”“在哪些方面遇到困难”等问题,请先轻松地告诉我们。
达拉斯ESL ( 英语 ) 课程
从成人到儿童,拥有20年以上面向日本人的教学经验。
联系方式 : eslsense49@gmail.com- ESL English Lesson in Dallas
- プレイノ, テキサス州, 75023 アメリカ合衆国
欢迎随时联系我们 !
-
- 各种介绍 / 专门服务
- 2026/10/30 (Fri)

海外子会社の不正は「起きるか」ではなく「いつ発覚するか」の問題だった
海外子会社の不正は、上場企業の約4分の1を占め、多くの経営層がその問いを「起きるか」ではなく「発覚までにどれだけ時間がかかるか」と捉え直すべき時期に来ています。不正は「起きるか」ではなく「いつ発覚するか」の問題であり、早期発見が組織を守る鍵です。この視点の転換が、潜在的な損失を最小限に抑え、企業の持続的成長に不可欠です。
多くの企業が内部監査の強化で海外子会社の不正を防ごうとしますが、データはその常識を覆します。米国公認不正検査士協会の調査によると、不正の約43%は「通報」により発見され、内部監査はわずか14%に過ぎません。高価な監査システムよりも、現地スタッフが母語で匿名かつ報復を恐れずに通報できる窓口の設置が、はるかに費用対効果の高い不正対策となります。
海外子会社の不正は、金額だけでなく発覚までの「時間」が真の脅威です。発覚が遅れるほど損失は複利で膨らみ、平均で月9,900ドルずつ増加します。物理的距離、言語の壁、商習慣の違いなど、海外では不正が起きやすく、かつ早期発見が難しい構造的要因が重なるため、損失の拡大を許しやすくなります。
大手モーターメーカーの中国子会社での不正は、新着任の日本人トップが「負の遺産」に気づいたことで発覚しました。これは、監査システムではなく「人」が不正を止めた実例です。過去の大手電機メーカーの事例も、制度が存在しても機能しないこと、内部監査が経営トップから独立していなければ不正を見抜けないことを示しており、監査部門の独立性が極めて重要です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
2026年12月に改正公益通報者保護法が施行され、従業員301人以上の企業には通報体制整備が義務化されます。違反した場合は行政命令や最大3,000万円の罰金が科される可能性があり、放置はもはや単なる経営リスクではなく法的リスクに変わります。さらに、米国の海外腐敗行為防止法(FCPA)により、親会社が海外子会社の不正で法的責任を問われるリスクも高まっています。
不正は「悪人」の問題ではなく、「動機」「機会」「正当化」の三条件が揃うことで起きると言われます。海外子会社は本社から遠く目が届きにくい「機会」、厳しい業績目標による「動機」、そして「現地のやり方だから」という「正当化」が重なりやすく、不正のリスクが高い環境です。対策は個人の倫理に頼らず、権限分散や通報経路の整備で「機会」を潰すことに注力すべきです。
海外子会社における不正の放置コストは、月平均9,900ドルの潜在損失が発覚までの期間で複利的に膨らむだけでなく、調査費用、訴訟費用、法的罰金、そして企業信用毀損という形で数千万円規模に達する可能性があります。年間数百万円程度の体制構築コストと比較すると、不正対策への投資は、将来的な膨大な損失を回避するための賢明な選択と言えるでしょう。
▼ 続きはnoteで読む -
- 各种介绍 / 专门服务
- 2026/10/30 (Fri)

6,200億円で買った会社を、7億円で手放す──米国M&Aが「買った後」に崩れる本当の理由
日本企業による海外M&Aで、3,000億円で買った事業を770億円で、6,200億円の会社をわずか7億円で手放すという巨額損失が現実として起きています。これは「買う力」ではなく、買収後の経営と統合の失敗に真の原因があります。なぜ多くの海外M&Aが無残に崩れるのか、その構造と防ぎ方を解剖します。
「日本企業はM&Aが下手」という通説は間違いで、実際は世界有数の買い手です。しかし、100億円以上の海外買収を追跡した結果、問題は「買う技術」ではなく「買った後の経営力」にあることが判明しています。買収成功率は37%に過ぎず、多くの企業が統合段階でつまずいています。
のれん減損とは、買収時の支払額が将来の収益力を超えていたという「高すぎた買収価格」の事実が、数年後に決算書に届く請求書です。日本基準の漸進的な償却は問題の発見を遅らせがちで、会計上の警告が出る前に事業の実力を評価する独自の指標を持つことが重要となります。
キリンのブラジル事業(3,000億円が770億円に)、日本郵政のトール社(6,200億円が7億円に)など、具体的な事例は損失が買収直後ではなく「買った後の経営」で発生していることを明確に示しています。海外事業に長けた商社やM&A巧者とされた企業でも、統合やガバナンスの軽視が巨額損失につながっています。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
M&Aの失敗は、値付けの楽観、統合の空白(魔の90日)、キーマンの流出、そして撤退判断の遅延という決まったパターンで進行します。特に買収直後の重要な人材の離職や、サンクコストにとらわれた撤退判断の遅れが、損失を加速度的に拡大させる主要因となります。
米国でのM&Aは、経済合理性だけでなく、国家安全保障を理由とする対米投資審査(CFIUS)の壁が存在します。鉄鋼や半導体などの機微な分野では政治判断でディールが止まる可能性があり、さらに訴訟社会ゆえの労務トラブルや集団訴訟リスクも考慮し、多角的な評価が不可欠です。
買収後の失敗を防ぐには、案件探索から価格交渉、買収後の統合までを一貫して担当する責任者を置くことが重要です。また、シナジーの複数シナリオ評価、包括的なデューデリジェンス、キーマン流出対策、詳細な統合計画、そして撤退基準の事前設定が、成功への必須要件となります。
▼ 続きはnoteで読む -
- 各种介绍 / 专门服务
- 2026/10/30 (Fri)

「米国法人、30万円で設立できます」——その見積書に載っていない年間1,000万円の話
米国法人の設立は驚くほど安く見えますが、その見積書には載らない年間1,000万円にも及ぶ維持費用が隠されています。設立の安さに惑わされず、真のコスト構造と予期せぬ落とし穴を理解することが、米国事業を成功させる鍵です。
米国法人設立費用は安価に見えますが、維持費は年間数百万から1千万円以上と高額です。設立費と維持費の比率は1:10にもなり、多くの企業が隠れた運営コストを見落としがちです。登記費用だけでなく、初年度の総コストを考慮した計画が不可欠です。
「デラウェア州一択」はVC調達企業向けであり、中堅企業には当てはまりません。事業を行う州とデラウェア州で二重登録すると、維持コストと管理負担が増大します。州法人税の差も大きいため、事業州で直接設立する方がコストを抑え効率的です。
LLCは米国内で節税有利でも、日本親会社が持つとパススルー課税で日本本社に納税義務が生じ逆効果です。親会社が日本の場合は原則C-Corporationとし、日米租税条約による配当源泉税の軽減を活用すべきです。事業体変更は高額なため、初期設計が重要です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
米国では、物理拠点がない州でも展示会出展やAmazon倉庫利用で売上税のネクサスが生じ、登録義務が発生します。日本にない概念のため見落とされやすく、当局からの通知で発覚するケースが多いため、事前の確認が不可欠です。
法人登記は数週間で完了しますが、EIN取得、銀行口座開設、ビザ申請は直列進行のため、営業開始までには数カ月かかります。特に外国親会社の場合、全体で4〜8カ月のリードタイムを見込む必要があります。登記の速さでなく、全体のプロセスを計画に織り込むべきです。
企業透明化法(CTA)に基づくBOI報告義務は、対象範囲が絞られたものの、誤解や未対応が見られる点です。また、日系の米国子会社ではUS GAAPを扱える人材が慢性的に不足しており、内部統制の不備を指摘されるケースが多いため、専門家の確保が不可欠です。
▼ 続きはnoteで読む -
- 各种介绍 / 专门服务
- 2026/10/29 (Thu)
 尾崎会计办公室 YouTube 频道
この記事の文章は機械翻訳されています。原文と訳文の間で、意味合い等に差異がある可能性がありますのでご注意ください。(原文の言語:日本語)
面向居住在美国的日本人。
您在报税、税务、公司成立等方面遇到问题吗? ?
YouTube上的尾崎律师事务所
有关美国税务和会计的信息用日语解释,通俗易懂。
✔ 报税 ・ 税务咨询
✔ 公司账目 ・ 薪资 ( 薪资 )
✔ 公司成立支持
✔ 为进入美国的日本公司提供支持
也欢迎外籍人士、餐馆老板和公司经理与我们联系。
日语 ・ 英语。
我们在迈阿密设有办事处,但可以在美国任何地方做出回应。
请访问我们的 YouTube 频道 !。 -
- 各种介绍 / 专门服务
- 2026/10/29 (Thu)

買収したのに、優秀な人ほど辞めていく。海外M&A「異文化統合」の正体
海外M&Aで多くの日本企業が優秀な人材の流出に苦しんでいます。買収の成功には文化の理解が不可欠と認識されながら、実際には75%もの企業が人材定着に失敗。その根本原因は、文化を軽視することではなく、意思決定の設計に落とし込めていない点にあります。
海外M&Aでは、買収から24ヶ月で被買収企業の管理職の4割が離職し、これは通常の3倍もの高水準です。特に選択肢を持つ高パフォーマーが失われるため、企業がプレミアムを払って手に入れたい価値が損なわれます。日本企業による海外買収は過去最高ですが、買収後の価値創出が追いついていないのが現状です。
M&A失敗の主因が「文化の違い」という認識は、本質を捉えきれていません。経営者の95%が文化統合の重要性を認識しているにもかかわらず、75%が人材流出に直面しています。これは文化を軽視しているのではなく、その重要性を意思決定の設計に落とし込めていない構造的な問題が原因です。
被買収企業の意思決定の自律性を奪うほど、M&Aの課題は増幅し、価値が失われます。本社の稟議プロセスを適用すると、現地の迅速な意思決定が阻害され、優秀な人材は外部へ流出します。「統合=一つにすること」という発想が、企業が買収したはずの価値を自ら破壊する大きな罠です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
日本企業は、時差や言語の壁、決裁権のない駐在員など構造的ハンディを抱えがちで、現地の意思決定を停滞させます。また、日本的な「持ち帰って調整」という対応は、米国市場で優秀な人材に「決断できない」という不信感を与え、流出を加速させるため、事前の体制設計が不可欠です。
野村、第一三共、日本郵政の失敗事例は、いずれも「買う」ことに注力し「買った後に価値を出し続ける」設計が不足していたことを示します。保証ボーナス後の人材流出や、統合困難と品質問題による事業売却など、現地の人と組織を活かせなかった結果、膨大な損失と事業撤退につながっています。
M&A後の理想は、被買収企業の自律と文化を尊重しつつ、戦略的な相互依存を高める「共生統合」です。また、買収後最初の100日で週次会議などの「統合のリズム」を厳守すると、シナジー獲得率が約2倍に向上するとされ、鍵人材の離職コストを抑え価値創出に直結します。
▼ 続きはnoteで読む
- お店を検索するなら『タウンガイド』
-
- 达拉斯 ・ 北达拉斯的房地产支持,日语,安心。我们为您提供搬家、迁居和购房方面的...

-
达拉斯 ・ 我们为北达拉斯地区的日本客户提供房地产支持。 我们可以为您提供搬家、迁居、买房 ・ 换房,甚至回国后卖房的全面支持。 特别是对于养育子女的家庭,我们会从家庭主妇・母亲的角度出发,提供有关学校・公共安全・生活条件等方面的建议。 您还可以从我们这里获得 Playno ・ Frisco ・ Prosper 等热门地区的最新信息。 如果您不知道从哪里开始,请随时联系我们。
+1 (360) 594-8015Nana Williams-ダラス不動産
-
- 它是一个非营利性组织,将全美讲日语的医疗保健专业人员和患者联系在一起,并为日本社...

-
FLAT ・ FLAT是一个非营利性组织,总部设在纽约,业务遍及全美,为讲日语的医疗保健专业人员和患者牵线搭桥,并为日本社区提供支持。 随着越来越多的日本人及其照顾者在美国面临复杂的医疗保健和保险问题,随着越来越多的老年人随着年龄的增长而变得孤立无援,我们为他们提供所需的信息和支持。 我们还在网上积极开展活动,并向居住在纽约以外的人开放。 我们致力于通过与健康相关的计划满足您的需求,诚邀...
FLAT ・ふらっと
-
- 名人来达拉斯时都会光顾的地方 ! 您可以以合理的价格品尝到由日本厨师制作的正宗寿...
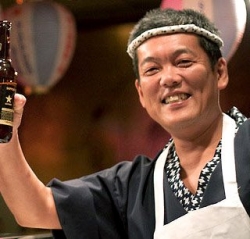
-
名人来达拉斯时都会光顾的地方 ! 您可以以合理的价格品尝到由日本厨师制作的正宗寿司。除了寿司,菜单上还有许多其他日式菜肴。乌冬面、咖喱、丼饭、烤鱼、涮涮锅、寿喜烧和其他日本美食应有尽有。此外,我们还制作其他任何我们能制作的菜肴。即使您在菜单上找不到,也请随意点餐。还有儿童菜单,非常适合家庭 ♪。
+1 (972) 385-0168Mr. Sushi Japanese Restaurant
-
- 处理TA-Q-BIN到日本,空运进出口,海运进出口,仓储物流业务和搬迁。请与我们...

-
日本への宅急便、航空輸出入、海上輸出入、倉庫ロジ事業、お引越しの取り扱い。お荷物、物流のことはなんでもご相談下さい!(安心の日本語対応)
+1 (817) 481-9980米国 ヤマト運輸 ダラス支店
-
- 星期六 : 日语补习学校。该校为居住在日本的日本儿童提供使用日语教科书的辅助教育...

-
星期六 : 日语补习学校。为居住在日本的日本儿童提供使用日语教科书的补充教育。 以减少回国后学习和升学的障碍为目的,使用文部科学省指定的教科书进行教育。我们的目标是培养乐于学习、有执着追求精神、体魄强健、精力充沛、能和睦相处、互相接纳的孩子。 幼儿园 : 4 岁幼儿 ~ 8.50am ~ 12.45pm 小学 : 1 ~ 6 年级 8.35am ~ 3.10pm 初中 : 1 ~ 3 年级...
+1 (972) 458-0478ダラス補習授業校
-
- 该组织成立于 1983 年,是一个非营利性组织,是达拉斯学校的替代学校。日本政府...

-
其目的是促进居住在达拉斯・沃斯堡地区的日本人和日裔美国人的互利、友谊、文化和福利,并与当地社区互动,促进日美两国之间的友谊和相互理解。主要活动包括秋季庆典、垒球比赛、新年晚会、集市、讲座、企业参观、日语演讲比赛和日本文化介绍。大部分活动由志愿者负责。有关各部门的详情,请参阅下文和附录 "日本男性协会部门"。 会员资格对公司会员(正式会员・准会员)和个人会员开放,其会员资格、活动和福利如下所述。
+1 (972) 458-0478ダラス日本人会
-
- 我们为您在美国找工作或就业提供[免费]支持。我们可以为您介绍广泛的职位,包括会计...
-
我们为您在美国找工作或就业提供[免费]支持。我们可以为您介绍广泛的职位,包括会计、IT工程师、一般事务、人力资源和销售。请随时与我们联系。在美国免费找工作・也可提供就业咨询!。
(214) 563-4248QUICK USA, Inc. Dallas Office
-
- 在北美领先的增长市场之一达拉斯拓展您的业务。 作为一家对实际情况有着深刻理解的咨...

-
具有丰富实践经验的专家团队协助日本企业进军美国。 HGMI 总部设在北美领先的增长市场 ・ 达拉斯,为跨国并购、在当地设立子公司、后台运营、项目管理和业务重组提供一站式支持。 HGMI 不仅仅提供桌面咨询,还作为负责现场执行的 "首席运营官型合作伙伴",陪伴和支持企业在美国市场的发展。
+1 (267) 738-3806Horizon Global Management & Integration(HGMI)
-
- 美国本地在线辅导学校。它能满足从回国考试到当地学校跟进的所有需求。

-
我们专门为居住在国外的小学生、初中生和高中生提供高考在线辅导。 VARTEX EDUCATIONS 的教师拥有在美国教授理科和英语的丰富经验,可以为考虑以归国留学生身份申请难度较高的初中、高中和大学或参加普通高考的学生提供支持。 虽然近年来在纽约和洛杉矶等日本侨民家庭较多的大城市开设了日本补习学校,但在农村地区,乘车一两个小时才能找到补习学校,或者根本没有补习学校的情况仍然很普遍。特别是,...
+1 (347) 644-5968VARTEX EDUCATIONS
-
- 我们受理 120 多家公司的各类抵押贷款。我们提供购房、再融资、资产抵押贷款、反...

-
您是否因为利率高、首付款不足、FICO 分数低或没有永久居住地而放弃买房 ? 您急需资金,但又不想重新贷款,因为您目前的贷款利率很低。这是一份通俗易懂的指南,介绍了可以解决此类问题的各种贷款,包括它们的运作方式、优缺点以及从申请到获益的过程。 "我还做不到......"如果您已经放弃,请先咨询我们。
+1 (949) 266-7761Kana Makino - WEST CAPITAL LENDING
-
- 达拉斯 ・ 沃斯堡日美协会旨在通过创造各种项目和国际交流机会,促进达拉斯日本居民...
-
达拉斯日美协会・沃斯堡分会成立于1970年,名为 "达拉斯日美协会",旨在促进达拉斯日本居民与当地社区的友谊和文化上的相互了解。后来,它的活动范围扩大到达拉斯和整个沃斯堡地区,并在1995年更名为'达拉斯日美协会・沃斯堡'。在整个一年中,它创造了与艺术、文化、教育、商业和公共政策所有领域有关的方案和国际交流机会。
+1 (469) 573-6880ダラス ・フォートワース日米協会
-
- 课后托管项目“苹果学习教室 自由班” 2026年9月开班 ! 现正接受报名 !

-
新学年于 2026 年 8 月开始 ! ( 可进行中期入学 ) 更多信息请访问网站 ! https://www.apple-chan.com/copy-of-cv%E5%9C%92%E4%BF%9D%E8%82%B2%E6%96%99%E4%B8%80%E8%A6%A7 日英双语幼儿园,践行 "爱在我们所做的一切 !"。阿普鲁双语教学法 "在加利福尼亚州拥有 20 多年的经验,其独特之处在于让...
+1 (972) 295-4942あっぷる幼稚園 Plano園
-
- 美国会计师事务所。我们协助公司和个人办理纳税申报 (、纳税申报 ) 和美国公司注...

-
日本和美国之间的税收支持 ! 迅速的程序和善后处理 ! 日语 ・ 英语任一。
+1 (877) 827-1040Todd's Accounting Services / Mayumi Ozaki (尾崎会計事務所)
-
- JCW ( Japanese Career Women ) 是一个致力于联结活跃...

-
JCW是一家于2018年在达拉斯成立的非营利组织。 以“Network ・ Inspire ・ Empower”为宗旨,致力于为活跃于美国及世界各地的日本女性提供一个能够建立联系、相互学习、共同成长的社区。 通过交流会、职业研讨会、导师计划、学生支援活动等,我们致力于支持职场女性、创业者、随行家属及留学生。 “想要建立新的联系” “想咨询职业发展” “想为当地社会做出贡献” 如果您有以上...
Japanese Career Women (JCW)
-
- 会计师事务所,在纽约、洛杉矶、达拉斯和东京设有办事处。会计 ・ 税务事宜,包括公...

-
我们致力于通过我们的全球网络帮助客户实现他们的"愿景"。个人 ・ 无论您是个人
UNIVIS AMERICA, LLC还是公司,我们都致力于提供全面的服务,满足您的所有需求。 服务 ・ 协助成立公司 ・ 记账 ・ 薪资 ・ 会计 ・ 税务咨询 ・ 公司报税 ・ 个人报税