Info Type
View Option
Sort by Keyword
Sort by Category
- Useful info
- Signature service
- Discount
- Satisfaction guaranteed
- Complimentary
- First-time
- Free trial
- Entertainment
- Renewal
- Event
- Press Release
- Problem solution
- Wanted
- Introduction
- Other
Sort by Industry
- Restaurant / Gourmet
- Gift / Shopping
- Fashion / Apparel
- Entertainment / Hobby
- Travel / Leisure
- Transporation
- Life / Housing
- Education / Lesson
- Ceremonial Occasion
- Beauty / Health
- Medical
- Government / Public
- Computer / Electronics
- Auto / Motorcycle
- Finance / Insurance
- Professional
- Corporation / Manufacture
- Media
- Religion
- Nightlife
- Group / Organization
Back

Showing [Professional]
-
- Introduction / Professional
- 2026/11/05 (Thu)

赤字の米国事業、「撤退か継続か」で悩んだら負けです——メルカリとサンリオが証明した第三の選択肢
メルカリ米国事業が10年の赤字から2年で黒字化、サンリオ北米事業も再建で売上と時価総額を大幅に伸ばしました。多くの在米日系企業が「撤退か継続か」という二択で悩み続ける中、両社は「事業再建」という第三の選択肢が成功への鍵であることを証明しています。この問いの立て方の違いこそが、米国事業を立て直す決定的な差を生み出すのです。
在米日系企業の約3社に1社が米国事業で利益を出せておらず、多くの企業が「撤退か継続か」の二択で意思決定を先送りしがちです。しかし、メルカリやサンリオの成功が示すように、この問い自体が誤りであり、真の問題は赤字に対し何も決めていないことにあります。再建という第三の選択肢に目を向けるべきです。
米国事業が静かに停滞する背景には、構造的な問題が潜んでいます。本社が連結PLしか見えず、顧客・チャネル別の赤字発生源を特定できないことや、駐在員の任期が構造改革の時間軸と合わないことが挙げられます。これらが複合的に作用し、抜本的な改善が困難になっています。
サンリオがライセンスモデルへ転換し、メルカリがトップ主導で収益モデルを再設計した事例は、再建の成功パターンを示します。本社トップが意思決定を主導し、構造的固定費と稼ぎ方の両面に同時に手を加えることで、単なるコスト削減を超えた事業価値の抜本的な向上が可能となります。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
事業再建には、まず赤字の発生源を特定しキャッシュ流出を止める「止血と可視化」が最初の90日で不可欠です。次に180日で拠点やサプライチェーンを含む構造的固定費に着手し、その後の24カ月で収益モデルを再設計して成長投資へ繋げる、という段階的な順序を踏むことが成功への鍵となります。
米国事業の再建において、施策の中身だけでなく、意思決定の「型」が間違っていないか自己点検が重要です。本社が顧客別・チャネル別の限界利益を把握しているか、方針転換基準を定めているかなど、チェックリストで自社の状況を確認し、必要なら意思決定の仕組みから見直すべきです。
メルカリが黒字化に2年、サンリオが利益倍増に約3年と、成功事例は「決めてから」2〜3年で結果を出しています。市場環境ではなく、意思決定の日付こそが損益計算書を変える要因です。今日決断すれば数年後には事業を好転させられる可能性があるため、早めの専門家相談も選択肢に入れるべきです。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/11/05 (Thu)

「アメリカは解雇自由」——その常識が、日本企業を2億円の訴訟に沈める
「アメリカは解雇自由」という常識が、今、日本企業を危機に陥れています。2025年、米国雇用機会均等委員会は「外国人優遇は米国人差別」と方針を転換。これまでの人事慣行が2億円規模の訴訟リスクに直結するようになりました。
米国雇用機会均等委員会(EEOC)は2025年、「反米国籍差別」を最優先課題に掲げました。これは、外国人を優遇し米国人労働者を差別する行為も禁止するというもので、日本人駐在員を優遇する日本企業の慣行が差別と見なされ、既に約2億円の和解事例も出ています。
米国では随意雇用(at-will)が原則ですが、差別や報復を理由とした解雇は例外的に違法です。解雇側が「差別ではない」と証明する責任があるため、日々の詳細な人事記録が不可欠ですが、日本企業ではこの記録が不足し、訴訟で不利になるケースが頻発しています。
日本人駐在員優遇は、現地社員への国籍差別と見なされ訴訟リスクです。「日本語能力必須」といった合理化は認められにくく、この構造がハラスメント訴訟に発展することも。数百万ドルの懲罰的賠償を避けるには、通報窓口、調査手順、記録といった制度的対策が不可欠です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
米国での労務トラブルは、個別のミスではなく、契約書、日々の運用、承認・記録の三層のズレが積み重なり発生します。立派な契約書があっても、運用が異なればその矛盾が訴訟で不利な証拠となります。労働契約書、就業規則、賃金テーブルの「三種の神器」を整備し、日々の運用と記録を一致させることが不可欠です。
米国は連邦法に加え、州や市独自の労働規制が上乗せされ、特にカリフォルニア州のPAGAは高リスクです。日本の「みなし残業」や「サービス休憩」の感覚で運用すると、全従業員・全期間で違反が累積し、数十万ドル規模のペナルティや集団訴訟に発展。州法に準拠した詳細な運用と記録が不可欠です。
米国労務問題の放置は、膨大なコストを招きます。訴訟防御費用は勝訴でも平均7万5000ドル、和解金や賠償評決は数百万ドル規模に上ることが頻繁です。金銭的損失に加え、証拠開示による経営陣の時間消耗や企業イメージの毀損など、非金銭的コストも甚大です。これらの損失を避けるためには、早期の対策が不可欠です。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/11/05 (Thu)

米国事業の8割が頓挫する真因は「戦略」ではない——日本企業が見落とす"伴走の断絶"とは
▼ 画像 ▼
「立派な提案書を受け取った。なのに、半年経っても何も動いていない」
米国子会社を任された経営者から、この種の相談を受ける機会が増えている。本稿では、なぜ戦略提案は引き出しに眠るのか。そして、海外事業の真の競争力はどこに宿るのかを、最新データとともに解剖する。
衝撃の事実:トランスフォーメーションの88%は当初目標未達
Bain & Companyが2024年に公表した24,000件の調査結果は、経営者の常識を覆す。
「88%のトランスフォーメーションが当初の目標を達成していない」
KPMGジャパンも2025年2月のレポートで、「M&Aの目標達成率は3割強」と明言した。日本経済新聞は2018年の記事で、M&A成功率を「わずか2割」と報じている。
つまり、戦略が悪いのではない。戦略が現場に届いていないのだ。
反直感の研究結果:本社が握るほど海外事業は失速する
ここで、多くの経営者が直視したくないデータを示す。
日本労働研究雑誌に掲載された国際人的資源管理論の研究によれば、**「本社が意思決定権限を持つほど、海外子会社の業績は下がる」**ことが学術的に示されている。逆に、現地駐在員に権限が移譲されているほど業績は上がる。
経営者は「コントロール」を強化したいと考える。だがデータは、コントロールが業績を蝕むと告げている。
なぜ「伴走の断絶」が起きるのか——4つの構造的メカニズム
メカニズム1:時差と言語の二重壁
東京とニューヨークの13時間の時差。本社の朝会で議題に上がった案件が、現地に降りるのは現地夕方。返答は翌朝。1往復で48時間が消える。米国の競合は、その間に2回の意思決定を完了している。
メカニズム2:翻訳コストの想定外
PowerPointの戦略提案を、現地VPが「明日の打ち手」に翻訳するには膨大なコンテキスト変換が必要だ。日本在外企業協会の調査では、**78%の日本企業が「グローバル化はまだ途上」**と回答している。
メカニズム3:単発契約の構造的欠陥
経営コンサルの月額相場は、現場入り込み型で月1,000万円超。顧問契約型で月20〜50万円。多くの日本企業は提案フェーズだけを高単価で買い、実行フェーズは社内に丸投げする。
メカニズム4:本社の成功体験が現地の現実を上書きする
楽天は2014年に米Ebatesを買収したが、2016年に米国事業で多額の減損損失を計上した。失敗要因は「日本のビジネスモデルを現地理解不足のまま持ち込んだ」点にあると指摘されている。ユーザベースも2018年にクオーツメディアを買収後、2022年に売却し米国から撤退した。
NG vs 推奨——海外事業の意思決定スタイル比較
▼ 画像 ▼
「執行の断絶」が起きている10のサイン
以下に3つ以上当てはまれば、貴社の米国事業は危険水域にある。
過去2年以内に受領した戦略提案書を、3か月後に振り返ったことがない
米国現地のVP/GMの本社報告が、四半期1回以下の頻度になっている
本社の経営会議で米国子会社の議題に充てる時間が30分未満
5万ドル超の支出に本社承認が必要な構造
過去1年で米国子会社のKey Position(VP・Director級)の離職が2人以上
米国事業の月次P&Lが、経営層レビューまで2週間以上かかる
米国事業のKPIが日本本社のKPIと整合していない
撤退基準(数値・期限)を文書化していない
米国現地の上位5顧客名と取引状況を、経営層が即答できない
過去6か月で「判断保留」が3回以上発生した
これは単なる点検表ではない。各項目が顕在化した時点で、年間数千万円〜数億円の機会損失が積み上がっていることを示すアラートである。
伴走4象限——あなたの会社はどこにいるか
横軸に「経営判断の主体」、縦軸に「外部支援の関与度」を置くと、海外事業は4つの象限に分かれる。
A象限「成長型」:現地主導×継続伴走。理想形。Bain・McKinseyの研究が示す成功パターン。
B象限「統制型」:本社主導×継続伴走。意思決定速度が業績の天井になる。
C象限「丸投げ型」:現地主導×単発助言。ガバナンスが効かず、コンプライアンス事故が起きやすい。
D象限「断絶型」:本社主導×単発助言。提案書が引き出しに眠る典型。最も損失を生みやすい。
多くの日本企業はD象限に滞留している。A象限への移動が、海外事業の真の競争力強化となる。
コスト感の数学——伴走を入れることの定量効果
経営者の最大の関心は「いくらかかって、いくら返るか」だ。
伴走型支援の月額は、現実的に月100〜300万円のレンジ。年額1,200〜3,600万円。
一方、ダイヤモンドの報道する2021年度の日本企業海外撤退は792社(うち非製造業532社で過去10年最多)。1社あたりの平均減損額は数億円〜10億円規模とされる。伴走年額は、撤退損失の3〜10%にすぎない。
Deloitteは「23%の企業が従業員リテンション失敗でPMI失敗」と報告。米国でVP級1名の離職コストは150,000〜250,000ドル。年2名の離職を防ぐだけで、伴走の年額は回収可能だ。
McKinseyの研究では、文化への投資企業は技術中心企業の5.3倍の成功率を示す。伴走型が重視するのは、まさにこの文化と組織の継続的な調律である。
「伴走の質」を見極める7つの問い
支援者を選ぶ前に、必ずこの7問を投げてほしい。
米国現地時間の業務時間に対応できる体制があるか
過去3年で、提案後に実行段階まで関与した案件の比率は何%か
契約のKPIに、提案物の品質ではなく現地業績の改善が組み込まれているか
パートナーが日米双方の経営現場を自ら経験しているか
撤退提言を、契約継続より優先する文化があるか
現地スタッフから直接フィードバックを取れる仕組みがあるか
過去の撤退支援事例を匿名で開示できるか
7問すべてに胸を張って「Yes」と答えられる支援者を選ぶこと。それが、米国事業の次の10年を守る最初の一歩となる。
90日で何が変わるか——伴走導入の典型プロセス
伴走型支援は契約初日から効果が出るわけではない。しかし90日で明確な変化を生む設計が可能だ。
Day 1-15(診断):現地VP・本社役員・現場マネージャー15名以上にヒアリング。P&L、KPI、組織図、撤退基準を棚卸し。4象限上での現在位置を可視化。
Day 16-45(同期):本社経営会議と現地経営会議の両方に常時参加。週次・隔週で議題と決定事項を翻訳・同期。
Day 46-75(実装):撤退基準の文書化。KPIダッシュボードの再設計。月次P&Lの本社着信を5営業日以内に短縮。
Day 76-90(評価):意思決定スピードの定量計測。本社決済待ち時間、KPI達成率、離職リスクスコアを可視化。次の四半期テーマを合意。
このサイクルを4回繰り返した1年後、貴社は4象限上で1〜2象限上方に移動している。
結語——「執行の継続性」こそが真の競争力
米国市場で戦う日本企業の経営者にとって、問われているのは「どんな戦略を持つか」ではない。その戦略を、現場で誰が、いつまで実行し続けるかである。
提案書を引き出しに仕舞う時代は終わった。これからは、月曜の朝会に座り、四半期の撤退基準を一緒に見直し、現地VPの離職リスクを共に追う伴走者を、経営層が選び抜く時代になる。
執行が孤独であるなら、それは戦略の問題ではない。伴走という選択肢を、まだ検討していないだけだ。
#海外事業 #米国進出 #経営コンサル #伴走支援 #PMI
Cross-Border Specialists |HGMI
Horizon Global Management & Integration(HGMI)は、日本企業の米国進出・
www.horizongmi.com
━━━━━━━━━━━━━━━━
元記事(Note.com): https://note.com/masa_us_biz/n/n8b2326923954 -
- Introduction / Professional
- 2026/11/05 (Thu)

「文化の違い」で辞めた米国人幹部は、一人もいない
米国子会社の幹部が「文化の違い」を理由に辞めるケースが多発していますが、これは検証されていない"便利な物語"にすぎません。実は、学術的にはこの「高文脈/低文脈文化」モデルは批判されており、本当の原因は決裁権限の欠如や意思決定プロセスの不透明さにあります。この構造が年間数千万円もの見えない損失を生み出しているのです。
「日本は高文脈、米国は低文脈だから噛み合わない」という日米コミュニケーション論の根幹は、学術的には実証的裏付けを欠き、長く批判されています。このモデルは、日本人が空気を読む民族だという便利な物語として使われがちですが、実際には責任の所在を曖昧にし、真の課題解決を妨げています。
日系企業の海外現地法人で幹部登用が7年間で2.6倍に伸びたにもかかわらず、社長職の現地化はほとんど進んでいません。優秀な米国人幹部はVPやDirectorまでは昇進しますが、最終決裁権は与えられず、責任が増える一方で権限が増えないため、天井が見えた瞬間に離職するケースが頻発しています。
離職1名の補充コストは、年収の50〜200%にも上り、例えば年収25万ドルの管理職が辞めれば約7,500万円の損失が生じます。さらに、その60〜70%は生産性損失やナレッジ流出といった損益計算書に現れない間接費です。現地幹部の穴埋めに派遣される駐在員も年間2,000〜3,000万円の会社負担となり、二重のコストがかかっています。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
日米間で本当に失われているのは、言語だけでなく、意思決定における「権限」と「時間」のロスです。米国人幹部は、誰が最終決裁者か分からず、成果がどう評価されるか計算できない状況に不満を覚えます。さらに「検討します」といった期限のない曖昧な回答は、信頼を損ね、離職に繋がる主要因となっています。
M&Aの成否を分けるのは、買収後に「何を与えるか」ではなく「何をいつまでにやめるか」を明確に提示できるかです。ソフトバンクとSprintの事例では最終的な決裁権者が不明確なまま破談に至りましたが、日本電産は買収先への自社人材派遣期間を事前に宣言することで統合を成功させています。意思決定構造の明確化が不可欠です。
米国子会社の離職は文化の問題ではなく、意思決定プロセスの「設計」の問題です。権限を完全に委譲するよりも、まず「なぜ権限を渡せないのか、その理由と手続き」を明確に開示することが、早期かつ安価に離職を防ぐ効果的な対策となります。例えば、現地マネージャーが単独で承認できる最大金額や、本社側の決定責任者を明文化し、共有する仕組みの構築が求められます。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/11/04 (Wed)

米国撤退で失う金額は「撤退コスト」ではなく「決断の遅さ」で決まる
事業撤退に伴う損失は「撤退コスト」ではなく「決断の遅さ」で決まります。多くの企業が売却を「敗北」と捉える一方で、データは積極的に事業売却を行う企業ほど成長することを示唆。決断が遅れるほど損失が膨らむメカニズムを理解し、迅速な判断が求められています。
事業売却は敗北ではなく、強い企業の戦略的行動です。Bain & Companyの調査では、売却を積極的に行う企業は、しない企業よりも株主総利回りで約15%優位でした。買収と売却を同じ真剣さで設計する「ポートフォリオ経営」が重要であり、売却を「後始末」として扱う日本企業の非対称性が撤退コストを増大させる最大の構造要因となっています。
決断の遅れは、高値売却の機会を逃し、損失清算に転じさせます。パナソニックはプラズマ撤退を9年先送りし、約1.5兆円の最終赤字を計上。対照的にMUFGは、米地銀事業を赤字化前に売却し、新たな成長分野へ資本を移しました。意思決定のタイミングが「高値売却」と「損失を抱えた清算」の運命を分ける明確な法則があるのです。
撤退の意思決定が遅れる背景には、損失回避バイアスや過度な楽観主義、自己責任意識といった人間の心理バイアスが存在します。さらに日本企業では、事業進出時に撤退基準を明確に設定していない構造的な欠陥が問題を深刻化させています。これにより、撤退議論が感情論に陥りやすく、客観的な判断が下されにくいため、事前に具体的な数値トリガーを設定することが不可欠です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
撤退コストは単なる清算費用だけではありません。Deloitteの分析では、事業売却に伴う分離コスト、売却後も本社に残るストランデッドコスト、WARN法に代表される人件費・法務コスト、そして移行期間や登記手続きにかかる時間コストの4層で構成されます。これらの要素を複合的に見積もることで、「畳み終わらない会社」を数年残すリスクを回避し、正確なコスト予測が可能になります。
「今の状態では売れない」という反論は一部正しいですが、売却の成否は市況よりも準備の質で決まります。売却前の6〜12ヶ月で財務の見える化を進め、事業単体の収益力を明確に示すことが重要です。また、主要顧客契約の確認やキーパーソンの雇用契約整備で「地雷」を除去し、赤字の主因となる製品ラインを縮小するなどの止血策を講じることで、譲渡価値を劇的に高めることが可能です。
「撤退すると再進出できなくなる」や「従業員に申し訳ない」といった反論は、撤退を躊躇させる主な理由です。しかし、MUFGや三井住友のように、勝てない業態から撤退し、勝てる領域に資本を再配分することで、むしろ再挑戦の機会を確保できます。また、清算ではなく事業譲渡を選ぶことで、買い手の下で従業員の雇用を守ることも可能です。撤退は次の成長のための戦略的選択なのです。
▼ 続きはnoteで読む -
- Useful info / Professional
- 2026/11/03 (Tue)
 [Penalty Notice] FBAR and FATCA : Overseas ( Japan ) Obligation to File a Statement of Foreign Assets
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
「 “I file my tax return in the U.S., but I don’t report my savings in Japan.” This is one of the most dangerous mistakes Japanese residents in the U.S. tend to make.
The U.S. government is making every effort to track overseas assets and imposes severe penalties for failure to report them. We’ll explain the criteria for “FBAR” and “FATCA”—regulations under which fines are imposed simply for failing to report, even though no taxes are actually due.
FBAR ( FinCEN Form 114 ) : The $10,000 Threshold
All Foreign Financial Accounts ( Banks, securities, savings-type insurance, etc. )—exceed $10,000 ( (approximately 1.5 million yen at current exchange rates )) even for a single moment during the year, you are required to report this to the Department of the Treasury. This is a separate procedure from filing a tax return ( with the IRS ), and you must submit it online by April 15 ( each year ) (automatically extended to October). It is important to note that “while no tax is due, reporting is mandatory.”
FATCA ( Form 8938 ): Reporting of Higher-Value Assets
Separate from the FBAR, FATCA ( Form 8938 ) is filed as part of the ( Form 1040 ) tax return. This form has a higher threshold and must be filed if you have foreign financial assets exceeding $50,000 for a single filer or $100,000 for a married couple filing jointly ( *For U.S. residents ) .
Penalties and Relief Measures
The penalty for failing to file an FBAR is set at a high rate of $10,000 per account per year, even in cases of unintentional ( Non -Willful ) cases, the penalty is set at a high rate of $10,000 per account per year. Even if you have failed to report in the past, as long as it is before the IRS flags the issue, you may be able to avoid ・ or reduce the penalty by using a relief measure called the “Streamlined Filing Compliance Procedures.”
「 The notion that “the U.S. government won’t find out about Japanese bank information” is a thing of the past. Information exchange between the Japanese and U.S. governments has already begun.
If you have any concerns—including past unreported income—please consult a professional immediately. Filing a voluntary amended return is the best way to protect yourself.
This article is intended to provide general information and does not constitute legal ・ or tax advice. Please consult a professional regarding your specific case.Please feel free to contact us in Japanese.
-
- Introduction / Professional
- 2026/11/03 (Tue)
 [Tokyo Event] We will be exhibiting at the Overseas Business EXPO 2026 ! | Mayumi Ozaki Accounting Office
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
We are pleased to announce that we will be exhibiting at the “Overseas Business EXPO 2026 Tokyo,” to be held in Tokyo on September 17 and 18, 2026.
This is one of Japan’s largest events, bringing together experts in overseas expansion and international business ・ as well as support organizations.
Our firm specializes in tax and accounting support spanning the U.S. and Japan, ・ assisting individuals and businesses with operations and assets in both countries.
At our booth during the event,
・ Consultations regarding Japanese and U.S. tax matters
・ Consultations for companies considering expansion into the U.S.
・ Consultations for U.S. residents regarding assets in Japan
・ Inheritance matters between Japan and the U.S. ・ Consultations regarding gifts
and more—please feel free to discuss these topics with us.
Since we usually communicate online, we are looking forward to this valuable opportunity to meet with you in person.
If you are in the area or plan to attend the event, please feel free to stop by.
Overseas Business EXPO 2026 Tokyo
📅 September 17–18, 2026, 10:00 ~ – 17:00
📍 Tokyo Metropolitan Industrial Trade Center, Hamamatsucho Building, 3F ・ 4F
We look forward to seeing you all at the event.
Filing a tax return isn’t just about “submitting it.”
Do it correctly, ・ safely, ・ and to your best advantage.
Start by having an expert review it for you. -
- Problem solution / Professional
- 2026/11/03 (Tue)
 < For another year of tax returns, come to Ozaki Accounting Office, a firm you can trust > We will answer any questions you may have !.
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
Whenever you earn income in the U.S., you are obligated to file a tax return.
U.S. citizens ・ Not only permanent residents, but also work visa holders, spouses of work visa holders, international students and OPT are subject to this as long as they have income in the US.
File correctly and you will not be in trouble later.
We promise you.
Comply with U.S. tax laws. Deadline Compliance ( We will follow procedures for extensions ).
We will respond to customers in Japanese with sincerity and reply within 24 hours.
We will analyze your accounting situation and profit and loss statement in a friendly and professional manner, and will provide you with tax reduction in compliance with tax laws.
We can also handle the hassle of dealing with the transition of accountants !
Ozaki Accounting Office handles a wide range of tax returns, from business to personal.
If you receive a letter from the IRS, we will represent you and deal with it on your behalf.
We will answer your tax questions, including tax returns needed to renew your visa !
For more information, please click on the yellow phone book symbol below and see our Town Guide.
For inquiries, please feel free to contact us by sending us a message [ below ] or using the [ contact form ] in the Town Guide.10 gift cards for seeing Vivinavi $!
-
- Problem solution / Professional
- 2026/11/03 (Tue)
 < TODD ACCOUNTING/Ozaki Accounting Office > Side Income, Are You Filing IRS Returns ?
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
Income other than company salary, such as engineering consulting, side development, Uber Eats, Etsy sales, etc., may need to be reported as a "sole proprietorship".
Be careful if you are ! !
・ unsure of Schedule C
・ unsure how far to include expenses
・ not paying Estimated Tax・ Side business income has increased
Incorrectly recording expenses or filing tax returns can lead to unnecessary taxes and penalties.
Mayumi Ozaki & Co. provides tax consultation support for side business ・ in Japanese.
・ Engineering side business
・ Freelance
・ Uber Eats
・ Etsy/Amazon sales
・ LLC establishment consultation
a> Please feel free to contact us for a consultation. Please feel free to contact us in Japanese.
-
- Introduction / Professional
- 2026/11/03 (Tue)

米国事業の再建、成功はたった12%。ブリヂストンとメルカリを分けた「たった1つの変数」
米国事業の再建は成功率わずか12%に過ぎません。赤字子会社の「様子見」こそが最大のコストであり、多くの企業が回復に最も有利な時期を無駄にしています。変革を成功させた少数派には、驚くほどシンプルな共通点がありました。
多くの企業が赤字の米国事業に関して、「撤退」か「テコ入れ」かの意思決定を先送りしがちです。しかし、この「様子見」こそが最大のコストであり、データは早期介入なしに回復できる企業はわずか33%であることを示しています。成功率の高い初期段階を無駄にし、状況が悪化してから本腰を入れるケースがほとんどです。
企業変革の成功率はわずか12%というデータが示すように、失敗の主因は戦略の内容そのものよりも「実行体制」にあります。本業を抱える役員や少数の駐在員に再建を「兼務」で任せることで、キー人材に過負荷がかかり、これが統計的に変革が失敗する最大の要因となっています。
ブリヂストンのように買収から4年で黒字化した例や、セブン&アイが不採算店閉鎖と設備投資増を同時に行う例は、成功への道筋を示します。これに対し、メルカリは10年間も赤字を「先行投資」と称して意思決定を遅らせ、最終的に大規模なリストラに至りました。成功の鍵は、迅速な「削減」と「投資」の同時実行にあります。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
近年の関税政策の激変により、米国拠点は単なる販売拠点から経営の中核へと変化しています。例えばホンダは関税コスト4,500億円の増大が見込まれるなど、日本企業にとって米国事業の固定費増加は避けられません。このような環境下で現状維持を続けることは戦略とは言えず、停滞を放置するコストは加速度的に膨らんでいます。
停滞事業の初動判断には、「市場修復可能性」と「キャッシュ持続力」の2軸で整理する「4象限トリアージ」が有効です。再投資、緊急再建、転地、売却・撤退という打ち手が明確になります。この判定を四半期ごとに更新し、PEファンドの実践に倣った「100日プラン」で迅速な初動を切ることが成功の鍵です。
外部専門家への費用は安くないですが、何もしないコストはそれをはるかに上回ります。例えば赤字子会社を3年放置すると、累積赤字に加えて売却価値毀損や人材流出など甚大な損失が生じます。次の経営会議では「撤退条件」「専任担当者」「1年後に失うもの」の3点を問い、意思決定の遅れがもたらす代償を明確にすべきです.
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/11/02 (Mon)

「アメリカは自由に解雇できる国」と信じている経営者ほど、解雇で訴えられ
アメリカで「いつでも解雇できる」という誤解が、日系企業を大きな労務訴訟リスクに晒しています。EEOCへの申立件数は過去最高を記録し、陪審評決額も急騰。適切な対策を怠ると、事業存続を揺るがす数億円規模の賠償金に直面する可能性があります。
米国EEOCへの雇用差別申立は2年連続で増加し、その件数は9万件に迫る勢いです。さらに、100万ドルを超える高額な陪審評決が急増しており、特に1億ドルを超える評決も目立つようになりました。財務体力が乏しい中堅企業ほど、一度の訴訟が米国撤退の引き金になりかねない深刻な状況です。
アメリカの「at-will」原則は「いつでも解雇できる」と解釈されがちですが、実際には差別的解雇や報復的解雇など多くの例外があります。解雇理由を明示しないことが、かえって従業員側弁護士に「真の理由は差別だった」と主張させる隙を与え、成功報酬制の弁護士費用システムと相まって訴訟を容易にしています。
EEOC申立で最も多い類型は、差別そのものではなく「報復」です。従業員が苦情を申し立てた後、解雇や降格などの不利益な扱いをすると、元の差別の有無にかかわらず報復として敗訴するケースが頻発しています。苦情を受けた際は、その後の人事判断がすべて訴訟の証拠になるという認識が必要です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
過去30年間、日本企業はセクハラや差別、未払い賃金などの労務訴訟で多額の賠償金を支払ってきました。これは悪意からではなく、「日本の常識」で構築された組織が米国の訴訟システムと衝突する構造的な摩擦が原因です。数百億円規模の和解事例もあり、中堅企業も例外ではありません。
2025年、就労資格確認書類「Form I-9」に関するICEの監査が前年比10倍の12,000件超に急増します。書類不備1件あたり288ドルから、故意の不法就労雇用で2万8千ドル超の罰金が科される可能性があり、ビザ管理を個人任せにしている企業は早急な内部監査が求められます。
訴訟リスクを回避するには、解雇の数週間前から準備を始める「設計」が必要です。解雇理由の一貫性検証、報復・差別リスクの弁護士レビュー、州法の手続き確認、そして退職合意書による請求権放棄が重要です。これらの予防策は、一度の訴訟費用と比較して遥かに低コストで実施可能です。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/10/30 (Fri)

海外子会社の不正は「起きるか」ではなく「いつ発覚するか」の問題だった
海外子会社の不正は、上場企業の約4分の1を占め、多くの経営層がその問いを「起きるか」ではなく「発覚までにどれだけ時間がかかるか」と捉え直すべき時期に来ています。不正は「起きるか」ではなく「いつ発覚するか」の問題であり、早期発見が組織を守る鍵です。この視点の転換が、潜在的な損失を最小限に抑え、企業の持続的成長に不可欠です。
多くの企業が内部監査の強化で海外子会社の不正を防ごうとしますが、データはその常識を覆します。米国公認不正検査士協会の調査によると、不正の約43%は「通報」により発見され、内部監査はわずか14%に過ぎません。高価な監査システムよりも、現地スタッフが母語で匿名かつ報復を恐れずに通報できる窓口の設置が、はるかに費用対効果の高い不正対策となります。
海外子会社の不正は、金額だけでなく発覚までの「時間」が真の脅威です。発覚が遅れるほど損失は複利で膨らみ、平均で月9,900ドルずつ増加します。物理的距離、言語の壁、商習慣の違いなど、海外では不正が起きやすく、かつ早期発見が難しい構造的要因が重なるため、損失の拡大を許しやすくなります。
大手モーターメーカーの中国子会社での不正は、新着任の日本人トップが「負の遺産」に気づいたことで発覚しました。これは、監査システムではなく「人」が不正を止めた実例です。過去の大手電機メーカーの事例も、制度が存在しても機能しないこと、内部監査が経営トップから独立していなければ不正を見抜けないことを示しており、監査部門の独立性が極めて重要です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
2026年12月に改正公益通報者保護法が施行され、従業員301人以上の企業には通報体制整備が義務化されます。違反した場合は行政命令や最大3,000万円の罰金が科される可能性があり、放置はもはや単なる経営リスクではなく法的リスクに変わります。さらに、米国の海外腐敗行為防止法(FCPA)により、親会社が海外子会社の不正で法的責任を問われるリスクも高まっています。
不正は「悪人」の問題ではなく、「動機」「機会」「正当化」の三条件が揃うことで起きると言われます。海外子会社は本社から遠く目が届きにくい「機会」、厳しい業績目標による「動機」、そして「現地のやり方だから」という「正当化」が重なりやすく、不正のリスクが高い環境です。対策は個人の倫理に頼らず、権限分散や通報経路の整備で「機会」を潰すことに注力すべきです。
海外子会社における不正の放置コストは、月平均9,900ドルの潜在損失が発覚までの期間で複利的に膨らむだけでなく、調査費用、訴訟費用、法的罰金、そして企業信用毀損という形で数千万円規模に達する可能性があります。年間数百万円程度の体制構築コストと比較すると、不正対策への投資は、将来的な膨大な損失を回避するための賢明な選択と言えるでしょう。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/10/30 (Fri)

6,200億円で買った会社を、7億円で手放す──米国M&Aが「買った後」に崩れる本当の理由
日本企業による海外M&Aで、3,000億円で買った事業を770億円で、6,200億円の会社をわずか7億円で手放すという巨額損失が現実として起きています。これは「買う力」ではなく、買収後の経営と統合の失敗に真の原因があります。なぜ多くの海外M&Aが無残に崩れるのか、その構造と防ぎ方を解剖します。
「日本企業はM&Aが下手」という通説は間違いで、実際は世界有数の買い手です。しかし、100億円以上の海外買収を追跡した結果、問題は「買う技術」ではなく「買った後の経営力」にあることが判明しています。買収成功率は37%に過ぎず、多くの企業が統合段階でつまずいています。
のれん減損とは、買収時の支払額が将来の収益力を超えていたという「高すぎた買収価格」の事実が、数年後に決算書に届く請求書です。日本基準の漸進的な償却は問題の発見を遅らせがちで、会計上の警告が出る前に事業の実力を評価する独自の指標を持つことが重要となります。
キリンのブラジル事業(3,000億円が770億円に)、日本郵政のトール社(6,200億円が7億円に)など、具体的な事例は損失が買収直後ではなく「買った後の経営」で発生していることを明確に示しています。海外事業に長けた商社やM&A巧者とされた企業でも、統合やガバナンスの軽視が巨額損失につながっています。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
M&Aの失敗は、値付けの楽観、統合の空白(魔の90日)、キーマンの流出、そして撤退判断の遅延という決まったパターンで進行します。特に買収直後の重要な人材の離職や、サンクコストにとらわれた撤退判断の遅れが、損失を加速度的に拡大させる主要因となります。
米国でのM&Aは、経済合理性だけでなく、国家安全保障を理由とする対米投資審査(CFIUS)の壁が存在します。鉄鋼や半導体などの機微な分野では政治判断でディールが止まる可能性があり、さらに訴訟社会ゆえの労務トラブルや集団訴訟リスクも考慮し、多角的な評価が不可欠です。
買収後の失敗を防ぐには、案件探索から価格交渉、買収後の統合までを一貫して担当する責任者を置くことが重要です。また、シナジーの複数シナリオ評価、包括的なデューデリジェンス、キーマン流出対策、詳細な統合計画、そして撤退基準の事前設定が、成功への必須要件となります。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/10/30 (Fri)

「米国法人、30万円で設立できます」——その見積書に載っていない年間1,000万円の話
米国法人の設立は驚くほど安く見えますが、その見積書には載らない年間1,000万円にも及ぶ維持費用が隠されています。設立の安さに惑わされず、真のコスト構造と予期せぬ落とし穴を理解することが、米国事業を成功させる鍵です。
米国法人設立費用は安価に見えますが、維持費は年間数百万から1千万円以上と高額です。設立費と維持費の比率は1:10にもなり、多くの企業が隠れた運営コストを見落としがちです。登記費用だけでなく、初年度の総コストを考慮した計画が不可欠です。
「デラウェア州一択」はVC調達企業向けであり、中堅企業には当てはまりません。事業を行う州とデラウェア州で二重登録すると、維持コストと管理負担が増大します。州法人税の差も大きいため、事業州で直接設立する方がコストを抑え効率的です。
LLCは米国内で節税有利でも、日本親会社が持つとパススルー課税で日本本社に納税義務が生じ逆効果です。親会社が日本の場合は原則C-Corporationとし、日米租税条約による配当源泉税の軽減を活用すべきです。事業体変更は高額なため、初期設計が重要です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
米国では、物理拠点がない州でも展示会出展やAmazon倉庫利用で売上税のネクサスが生じ、登録義務が発生します。日本にない概念のため見落とされやすく、当局からの通知で発覚するケースが多いため、事前の確認が不可欠です。
法人登記は数週間で完了しますが、EIN取得、銀行口座開設、ビザ申請は直列進行のため、営業開始までには数カ月かかります。特に外国親会社の場合、全体で4〜8カ月のリードタイムを見込む必要があります。登記の速さでなく、全体のプロセスを計画に織り込むべきです。
企業透明化法(CTA)に基づくBOI報告義務は、対象範囲が絞られたものの、誤解や未対応が見られる点です。また、日系の米国子会社ではUS GAAPを扱える人材が慢性的に不足しており、内部統制の不備を指摘されるケースが多いため、専門家の確保が不可欠です。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/10/29 (Thu)
 Ozaki Accounting Office YouTube Channel
This text has been translated by auto-translation. There may be a slight difference between the original text and the translation. (Original Language: 日本語)
For Japanese residents in the U.S.
Do you have any problems with tax returns, taxes, incorporation, etc. ?
Ozaki Accounting Office on YouTube
Information on American taxes and accounting is explained in Japanese and easy to understand.
✔ Tax Return ・ Tax Consultation
✔ Corporate Closing ・ Payroll ( Payroll Calculation )
✔ Company Formation Support
✔ Support for Japanese Companies Expanding into the US
Expatriates, restaurant owners and company managers are also welcome to contact us.
Japanese ・ English speaking.
We have an office in Miami, but can respond from anywhere in the US.
Please visit our YouTube channel ! -
- Introduction / Professional
- 2026/10/29 (Thu)

買収したのに、優秀な人ほど辞めていく。海外M&A「異文化統合」の正体
海外M&Aで多くの日本企業が優秀な人材の流出に苦しんでいます。買収の成功には文化の理解が不可欠と認識されながら、実際には75%もの企業が人材定着に失敗。その根本原因は、文化を軽視することではなく、意思決定の設計に落とし込めていない点にあります。
海外M&Aでは、買収から24ヶ月で被買収企業の管理職の4割が離職し、これは通常の3倍もの高水準です。特に選択肢を持つ高パフォーマーが失われるため、企業がプレミアムを払って手に入れたい価値が損なわれます。日本企業による海外買収は過去最高ですが、買収後の価値創出が追いついていないのが現状です。
M&A失敗の主因が「文化の違い」という認識は、本質を捉えきれていません。経営者の95%が文化統合の重要性を認識しているにもかかわらず、75%が人材流出に直面しています。これは文化を軽視しているのではなく、その重要性を意思決定の設計に落とし込めていない構造的な問題が原因です。
被買収企業の意思決定の自律性を奪うほど、M&Aの課題は増幅し、価値が失われます。本社の稟議プロセスを適用すると、現地の迅速な意思決定が阻害され、優秀な人材は外部へ流出します。「統合=一つにすること」という発想が、企業が買収したはずの価値を自ら破壊する大きな罠です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
日本企業は、時差や言語の壁、決裁権のない駐在員など構造的ハンディを抱えがちで、現地の意思決定を停滞させます。また、日本的な「持ち帰って調整」という対応は、米国市場で優秀な人材に「決断できない」という不信感を与え、流出を加速させるため、事前の体制設計が不可欠です。
野村、第一三共、日本郵政の失敗事例は、いずれも「買う」ことに注力し「買った後に価値を出し続ける」設計が不足していたことを示します。保証ボーナス後の人材流出や、統合困難と品質問題による事業売却など、現地の人と組織を活かせなかった結果、膨大な損失と事業撤退につながっています。
M&A後の理想は、被買収企業の自律と文化を尊重しつつ、戦略的な相互依存を高める「共生統合」です。また、買収後最初の100日で週次会議などの「統合のリズム」を厳守すると、シナジー獲得率が約2倍に向上するとされ、鍵人材の離職コストを抑え価値創出に直結します。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/10/28 (Wed)

米国M&Aで日本企業が数千億円を失う本当の理由——統合の失敗ではなかった
M&A失敗の真の原因は「統合の難しさ」とよく言われますが、実は、7割以上が契約サイン前に決まるのです。日本企業が数千億円規模の損失を出す背景には、買う前の「高値掴み」と「見落とし」という構造的な課題があります。
海外の実証データが示すM&A失敗の主因は、42%が「高すぎる買収価格」、31%が「不十分なデューデリジェンス」であり、契約前に7割が決まります。買収後の統合(PMI)が拙いケースは27%に過ぎず、高く買いすぎた案件はどんなに統合しても救えません。
日本企業が高値掴みを繰り返すのは、「買収の目的化」、多国籍企業の海外子会社リスクを見落とす「デューデリジェンスの形式化」、市場環境変化を考慮しない「固定的な楽観視」という組織構造上の問題が背景にあります。これらが重なり、不適切な価格での買収につながります。
M&Aの成否は、買収額の大小ではなく「関与の設計」にかかっています。成功事例では、現地の自律を尊重しつつも重要な勘所は握るというバランスが貫かれています。放置でも支配でもない、適切な介入と自律の範囲を設定することが、成功への道筋となります。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
近年、米国M&Aでは「政治リスク」が新たな障害となっています。国家安全保障や重要インフラ、データに関連する事業買収は、米政権の阻止対象となる可能性があり、契約前にディールそのものが消滅する事態も起こり得ます。初期段階でのリスク評価が不可欠です。
買収後の損失を最小限に抑えるには、契約前に「この数値基準を下回ったら撤退する」という明確な判断基準を設けることが不可欠です。感情的な理由で撤退が遅れると損失は雪だるま式に膨らむため、撤退基準の設計は損失を管理する重要な経営規律となります。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/10/27 (Tue)

「米国事業、何がどうなったら撤退しますか?」——この問いに数字で答えられる日本企業は、驚くほど少ない
米国事業からの撤退。その基準を数字で明確に設定している日本企業は驚くほど少ないのが現状です。撤退判断の遅れは、単なる赤字拡大に留まらず、企業の成長機会を奪い、優良事業まで手放す事態を招きかねません。
日本企業は海外M&Aにおいて、初期のデューデリジェンスに多額を投じ、周到に買収を進めます。しかし、「事業がどうなったら撤退するか」という基準設計にはほとんど投資しておらず、この非対称性が数年後の巨額な減損につながる構造的な問題です。進出と撤退の意思決定は一体で設計されるべきです。
撤退の遅れは経営者の資質ではなく、特定の構造から生じます。例えば、「より良い市況で売りたい」という合理に見える判断が赤字を垂れ流したり、投資が深まるほど撤退が自己判断の否定と化す「コミットメントのエスカレーション」が起こります。さらに、経営者交代ごとに判断軸がリセットされることも遅延を招く要因です。
日本郵政のトール買収や東芝のウェスチングハウス案件は、撤退判断の遅れが単なる減損以上のコストを生むことを示しています。優良事業の売却を余儀なくされたり、長期にわたる機会損失やキャッシュアウトが発生したりと、公表された減損額には含まれない、より深刻な代償を企業は払っています。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
海外事業の10年後生存率は約50%であり、撤退は特殊な失敗ではなく、企業の標準的なシナリオの一部です。Bain & CompanyやMcKinseyの調査が示すように、計画的に事業ポートフォリオを入れ替える企業ほど、長期的に高いリターンを実現しています。撤退基準は、次の成長分野へ資本を再配分するための重要な装置なのです。
米国事業からの撤退には、WARN法による事前通知義務や解雇手当、リース解約違約金など、日本とは異なる具体的なコストが伴います。これらの撤退実行コストを「月次固定費×6〜12カ月+セバランス+契約解除費用」として概算し、四半期ごとに把握することで、「あと1年様子を見る」ことの実際の値札が明確になります。
「赤字が数年続いたら撤退」という単純な基準は機能しません。重要なのは、進出時の投資仮説が依然として有効か、撤退コストは時間とともに増加していないか、といった6つの軸で複合的に判断することです。構造転換フェーズには必ず期限を設け、未達なら自動的に撤退へ移行する仕組みが、意思決定の遅延を防ぎます。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/10/26 (Mon)

海外子会社に日本人を1人置いている。それ、統制ではなく「単一障害点」かもしれません
「海外子会社に日本人駐在員がいるから大丈夫」と思っていませんか?実は、不正発覚企業の半数以上で統制が迂回されていました。不正のコストは着服額だけでなく、調査や信用失墜を含め甚大です。あなたの会社の海外子会社は「単一障害点」になっていないか、見直してみましょう。
海外子会社の不正発覚時、着服された金額は損失の一部に過ぎません。外部弁護士やフォレンジック調査、監査停止、開示検討など、多大な調査費用や時間が発生します。さらに、企業イメージの毀損や信頼喪失は計り知れません。これらの隠れたコストが、不正対策の重要性を示しています。
「駐在員がいるから安心」という通説は危険です。不正発覚事例の51%は、統制の「無効化」が原因。権限が日本人駐在員一人に集中すると、その人が統制を迂回できる「単一障害点」となり、不正が長期化するリスクがあります。高額な駐在コストを払っても、実態はガバナンス投資ではなく、リスク要因になりかねません。
日本企業による海外子会社の往査は、3〜5年に一度、数日間と頻度が低く、「広く浅く」なりがちです。不正の継続期間中央値が12カ月であることを考えると、往査前に終わる不正が大半です。渡航費や情報非対称性、事前通知による「イベント化」が構造的な弱点であり、頻度を上げても根本解決にはなりません。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
不正検知の最強手段は「通報」であり、全不正の43%がこれにより発覚します。しかし、日本企業の海外拠点では、日本語窓口のみ、現地法人が受付主体などにより、この制度がほとんど機能していません。報復を恐れる従業員は通報せず、通報ゼロは健全性の証明ではなく、制度不全の証拠と言えます。
年次往査に頼るだけでなく、日次・四半期・年次の3層でモニタリングを設計しましょう。第1層(日次)で異常値を検知し、第2層(四半期)で矛盾を蓄積すれば、第3層(年次往査)では「一点を深く」掘り下げる仮説検証が可能になります。本社が日次で監視していると明示的に伝えることで、牽制効果も高まります。
従業員100人未満の企業は、大規模企業に比べて損失額が小さいものの、売上高に対する損失率は高くなる傾向があります。統制の数が少なく、職務分掌が困難なためです。たとえば、売上高1兆円企業では誤差でも、連結営業利益5億円の企業にとって18万ドルの損失は経営に大きな打撃を与えかねません。
▼ 続きはnoteで読む -
- Introduction / Professional
- 2026/10/24 (Sat)

米国進出で会社が傾く本当の理由は「専門家不足」じゃない。経営者が"翻訳者"にされることだ
米国進出企業の4割が撤退を経験するのは、専門家不足ではなく、多様な助言を統合する「主体」が不在のためです。経営者が専門家間の「翻訳者」となり、本業の判断機会を奪われる「統合の空白」こそが、見えないコストとして事業を蝕み、失敗の隠れた原因となっています。
弁護士や会計士など各専門家は、それぞれの領域で正しい助言を提供します。しかし、これらの専門的知見を統合し、一つの経営判断に束ねる主体が社内に不在の場合、社長自身が専門家間の「翻訳者」となり、本業に集中すべき時間が調整作業に費やされます。これが米国進出でつまずく多くの日本企業に共通する「統合の空白」の正体です。
世界全体の海外事業における撤退検討企業がわずか1%であるのに対し、米国に絞るとその数字は4割に跳ね上がります。これは米国市場において撤退が珍しくない通過点であることを示唆しており、進出段階で「いかに撤退するか」まで計画に含める重要性を強調します。日本は対米直接投資で世界一であり、この4割という数字は多大な損失を生む構造問題です。
マッキンゼーやベイン、デロイトなどの調査は、海外事業の失敗が専門領域そのものではなく、各領域間の「つなぎ目」で発生することを示唆しています。例えば、ニトリの米国撤退は商品戦略と外部環境の統合遅れ、丸紅のガビロン買収は財務予測と市場見通しの齟齬が原因でした。個々の最適化が全体として一つの方向を向いていないことが、失敗の核心です。
──────────────
Horizon Global Management & Integration(HGMI)
日本企業の米国進出を、現地COO目線で支援する専門チームです。
バックオフィス統合・M&A/PMI・現地経営体制の構築まで、実務レベルでワンストップサポートします。
▼ HGMI公式サイトは、このページ下部の会社名(Horizon Global Management & Integration)をタップ
──────────────
専門家を個別に雇うと、報酬とは別に「調整コスト」が発生し、海外進出の見落としがちな費用として年間200〜400万円に達することもあります。しかし最大の隠れコストは、経営者自身が専門家間の翻訳に費やす時間です。この時間は見積書には載りませんが、本業の重要な判断機会を確実に奪い、事業の成長を阻害します。
進出形態の選択は、税理士、弁護士、人事など個別の専門領域だけで判断してはいけません。現地法人、支店、EORといった選択肢は、コスト、リスク、スピードが大きく異なり、それぞれの専門家が異なる正解を提示します。自社の戦略と撤退シナリオに照らして最適な形態を横断的に判断する「統合の主体」が、ここで最も重要となります。
成功的な進出設計は4つのステップで構成されます。まず進出仮説と撤退基準を同時に設計し、次に税務・法務・人事を統合した進出形態の横断判断を行います。第三に、専門家を束ねつつ判断を統合主体に集約し、最後に稼働後のガバナンスと定点観測を徹底します。この一貫した軸が、不確実な環境下での迅速な意思決定と競争力を生み出します。
▼ 続きはnoteで読む

- Find local business with Town Guide
-
- After-School Program: “Apple Learning Ce...

-
Registration for new school year starting August 2026 ! ( Mid-term enrollment possible ) For more information, please visit the web ! https://www.apple-chan.com/copy-of-cv%E5%9C%92%E4%BF%9D%E8%82%B2%...
+1 (972) 295-4942Apple Preschool
-
-
+1 (914) 698-1100早稲田アカデミー
-
-
- We provide [free] support for your job s...
-
We provide [free] support for your job search and employment in the United States. We have a wide range of positions available, including accounting, IT engineer, general affairs, human resources, and...
(214) 563-4248QUICK USA, Inc. Dallas Office
-
- We are a local online tutoring school in...

-
We specialize in online tutoring for elementary, junior high, and high school students living abroad for entrance examinations. VARTEX EDUCATIONS teachers have extensive experience in teaching scien...
+1 (347) 644-5968VARTEX EDUCATIONS
-
- Handling TA-Q-BIN to Japan, air import/e...

-
日本への宅急便、航空輸出入、海上輸出入、倉庫ロジ事業、お引越しの取り扱い。お荷物、物流のことはなんでもご相談下さい!(安心の日本語対応)
+1 (817) 481-9980Yamato Transport USA / Dallas Branch
-
- A place where celebrities stop by when t...
-
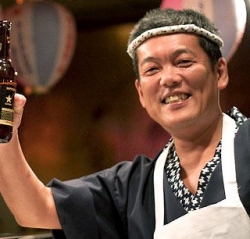
A place where celebrities stop by when they come to Dallas ! You can enjoy authentic sushi made by a Japanese chef at a reasonable price. In addition to sushi, there is a wide variety of Japanese menu...
+1 (972) 385-0168Mr. Sushi Japanese Restaurant
-
- Expand your business in Dallas, one of N...

-
A team of professionals with a wealth of practical experience assists Japanese companies to expand their business in the U.S. Based in Dallas, one of North America's leading growth markets ・, HGMI of...
+1 (267) 738-3806Horizon Global Management & Integration(HGMI)
-
- Online Abacus Classes: Available from An...

-
Online classrooms will open in 2020. We are devising a way for your child to learn the abacus ・ mental arithmetic skills that are an important part of Japanese culture and that they can use for the re...
Top Abacus
-
- Saturday : Japanese Language Supplementa...

-
Saturday : Japanese Language Supplementary School. We provide supplementary education using Japanese textbooks for children of Japanese residents in Japan. We provide education using textbooks design...
+1 (972) 458-0478Japanese School of Dallas
-
- Dallas ・ The Japan-America Society of Fo...
-
The Japan-America Society of Dallas ・ Fort Worth was founded in 1970 as the "Japan-America Society of Dallas" to promote friendship and cultural understanding between Japanese residents in Dallas and ...
+1 (469) 573-6880Japan-America Society of Dallas/Fort Worth
-
- We are an accounting firm in the United ...

-
Tax support between Japan and the U.S. ! Speedy procedures and aftercare ! Japanese ・ English either way.
+1 (877) 827-1040Todd's Accounting Services / Mayumi Ozaki (尾崎会計事務所)
-
- We are an accounting firm with offices i...

-
We are committed to helping our clients achieve their "Vision" by utilizing our global network. We are committed to providing comprehensive services to meet all your needs, whether you are an individu...
UNIVIS AMERICA, LLC
-
- It is a non-profit organization establis...

-
The membership is approximately 900 families and aims to promote the mutual interests, friendship, culture and welfare of Japanese and Japanese-Americans living in the Dallas ・ Fort Worth area and to ...
+1 (972) 458-0478Dallas Japanese Association
-
- Dallas ・ Real estate support in North Da...

-
Dallas ・ We provide real estate support for Japanese clients in the North Dallas area. We can provide total support for relocating, moving, buying your own home ・ replacing your home, and even sellin...
+1 (360) 594-8015Nana Williams-ダラス不動産
-
- It is a non-profit organization that con...

-
FLAT ・ FLAT is a non-profit organization based in New York City and operating throughout the United States, connecting Japanese-speaking medical professionals and patients and supporting the Japanese ...
FLAT ・ふらっと